ప్రభన్యూస్

Home Loan Tips: తక్కువ వడ్డీకి వస్తే మంచి హోమ్ లోన్ అనుకుంటున్నారా? ఈ తప్పు చేస్తే భారీ నష్టం తప్పదు! |


home loan interest rate comparison, affordable home loan planning, home loan EMI burden, fixed vs floating home loan, home loan repayment strategy, RBI repo rate and home loans, home loan prepayment charges, సొంతింటి కల కోసం పొదుపు ఎలా చేయాలి, జీతం ఆధారంగా ఇంటి బడ్జెట్ ప్లానింగ్, గృహ రుణం తీసుకునే ముందు తెలుసుకోవాల్సిన విషయాలు, బ్యాంకు లోన్లపై తాజా వడ్డీ మార్పులు, నెలవారీ ఆదాయం ఖర్చుల లెక్కలు, అత్యవసర నిధి ఎంత ఉండాలి, ఇంటి కొనుగోలుకు డౌన్ పేమెంట్ ఎంత కట్టాలి, అప్పుల భారం తగ్గించుకునే చిట్కాలు

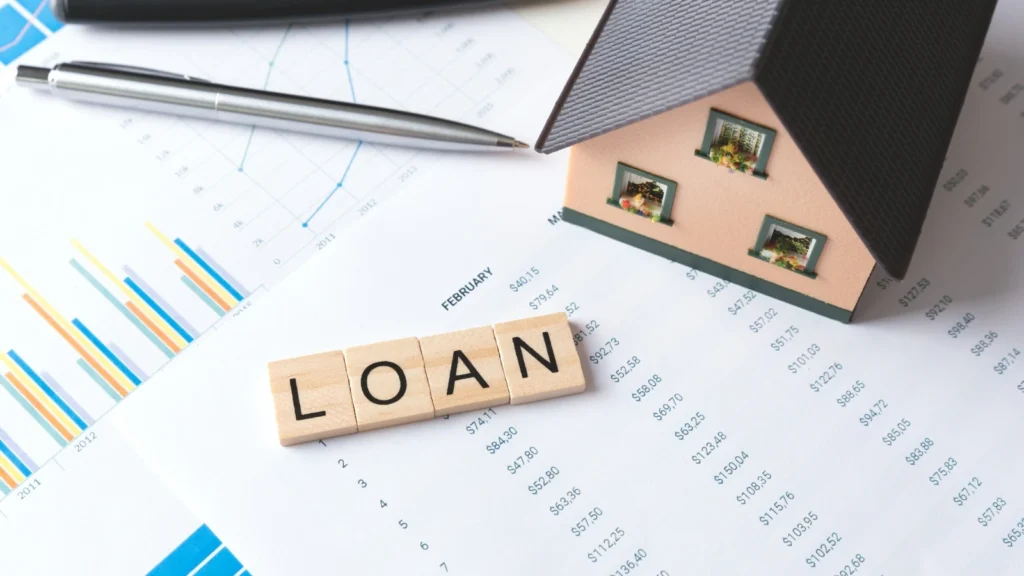
భారతదేశంలో చాలా కుటుంబాలకు సొంత ఇల్లు కొనడం అనేది జీవితంలో తీసుకునే అతిపెద్ద ఆర్థిక నిర్ణయాల్లో ఒకటి. ఇందుకోసం ఎన్నో ఏళ్ల పాటు పొదుపు చేస్తారు. అందుకే ఏ బ్యాంకు తక్కువ వడ్డీకి హోమ్ లోన్ ఇస్తుందో పోల్చి చూడటం సహజమే. అయితే, అతి తక్కువ వడ్డీ రేటు ఉన్న లోనే మీకు సరైనదని చెప్పలేం అంటున్నారు కోటక్ మహీంద్రా బ్యాంక్ మార్ట్గేజెస్ బిజినెస్ హెడ్ నకుల్ సక్సేనా. వడ్డీ రేటుతో పాటు ఇతర అంశాలను కూడా పరిశీలించాలని ఆయన న్యూస్18 తెలుగుకు వివరించారు. హోమ్ లోన్ సాధారణంగా 15 నుంచి 20 ఏళ్లు లేదా అంతకంటే ఎక్కువ కాలం కొనసాగుతుంది. ఈ సమయంలో వడ్డీ రేట్లు మారవచ్చు. ఉద్యోగం, ఆదాయం, కుటుంబ ఖర్చులు కూడా మారే అవకాశం ఉంది. పిల్లల చదువులు, వైద్యం, ఇతర బాధ్యతలు పెరగవచ్చు. ఈ మార్పులను అంచనా వేయకుండా లోన్ తీసుకుంటే, మొదట్లో సులభంగా అనిపించిన ఈఎంఐ భవిష్యత్తులో ఆర్థిక భారంగా మారవచ్చు. “అతి తక్కువ వడ్డీ రేటు ఇచ్చే బ్యాంకు కోసం మాత్రమే చూడకండి. వడ్డీ రేట్లు పెరిగినా, తగ్గినా మొత్తం లోన్ కాలంలో సులభంగా ఈఎంఐ కట్టగలిగేలా ఉండే లోన్‌ను ఎంచుకోండి” అని నకుల్ సక్సేనా సూచిస్తున్నారు. బ్యాంకులు రుణగ్రహీత ఆదాయం, క్రెడిట్ ప్రొఫైల్, తిరిగి చెల్లించే సామర్థ్యాన్ని బట్టి పెద్ద మొత్తంలో లోన్ మంజూరు చేయవచ్చు. అయితే, బ్యాంకు ఎంత అప్పు ఇవ్వడానికి సిద్ధంగా ఉందనేది వేరు. మనం ఆర్థిక ఇబ్బందులు లేకుండా ఎంత తిరిగి చెల్లించగలమనేది వేరు. (ప్రతీకాత్మక చిత్రం)
Source link

Leave a Reply

Your email address will not be published. Required fields are marked *

×
prabhanews.co.in
Logo
Date of Publish : 29 October 2026, 12:12 pm Digital Edition : Prabhanews
Home Loan Tips: తక్కువ వడ్డీకి వస్తే మంచి హోమ్ లోన్ అనుకుంటున్నారా? ఈ తప్పు చేస్తే భారీ నష్టం తప్పదు! |

భారతదేశంలో చాలా కుటుంబాలకు సొంత ఇల్లు కొనడం అనేది జీవితంలో తీసుకునే అతిపెద్ద ఆర్థిక నిర్ణయాల్లో ఒకటి. ఇందుకోసం ఎన్నో ఏళ్ల పాటు పొదుపు చేస్తారు. అందుకే ఏ బ్యాంకు తక్కువ వడ్డీకి హోమ్ లోన్ ఇస్తుందో పోల్చి చూడటం సహజమే. అయితే, అతి తక్కువ వడ్డీ రేటు ఉన్న లోనే మీకు సరైనదని చెప్పలేం అంటున్నారు కోటక్ మహీంద్రా బ్యాంక్ మార్ట్గేజెస్ బిజినెస్ హెడ్ నకుల్ సక్సేనా. వడ్డీ రేటుతో పాటు ఇతర అంశాలను కూడా పరిశీలించాలని ఆయన న్యూస్18 తెలుగుకు వివరించారు. హోమ్ లోన్ సాధారణంగా 15 నుంచి 20 ఏళ్లు లేదా అంతకంటే ఎక్కువ కాలం కొనసాగుతుంది. ఈ సమయంలో వడ్డీ రేట్లు మారవచ్చు. ఉద్యోగం, ఆదాయం, కుటుంబ ఖర్చులు కూడా మారే అవకాశం ఉంది. పిల్లల చదువులు, వైద్యం, ఇతర బాధ్యతలు పెరగవచ్చు. ఈ మార్పులను అంచనా వేయకుండా లోన్ తీసుకుంటే, మొదట్లో సులభంగా అనిపించిన ఈఎంఐ భవిష్యత్తులో ఆర్థిక భారంగా మారవచ్చు. "అతి తక్కువ వడ్డీ రేటు ఇచ్చే బ్యాంకు కోసం మాత్రమే చూడకండి. వడ్డీ రేట్లు పెరిగినా, తగ్గినా మొత్తం లోన్ కాలంలో సులభంగా ఈఎంఐ కట్టగలిగేలా ఉండే లోన్‌ను ఎంచుకోండి" అని నకుల్ సక్సేనా సూచిస్తున్నారు. బ్యాంకులు రుణగ్రహీత ఆదాయం, క్రెడిట్ ప్రొఫైల్, తిరిగి చెల్లించే సామర్థ్యాన్ని బట్టి పెద్ద మొత్తంలో లోన్ మంజూరు చేయవచ్చు. అయితే, బ్యాంకు ఎంత అప్పు ఇవ్వడానికి సిద్ధంగా ఉందనేది వేరు. మనం ఆర్థిక ఇబ్బందులు లేకుండా ఎంత తిరిగి చెల్లించగలమనేది వేరు. (ప్రతీకాత్మక చిత్రం)
Source link