ప్రభన్యూస్

పిల్లల పేరుతో SIP చేస్తున్నారా? 18 ఏళ్లు నిండగానే ఈ పని చేయకపోతే లావాదేవీలు ఆగిపోతాయి! | బిజినెస్


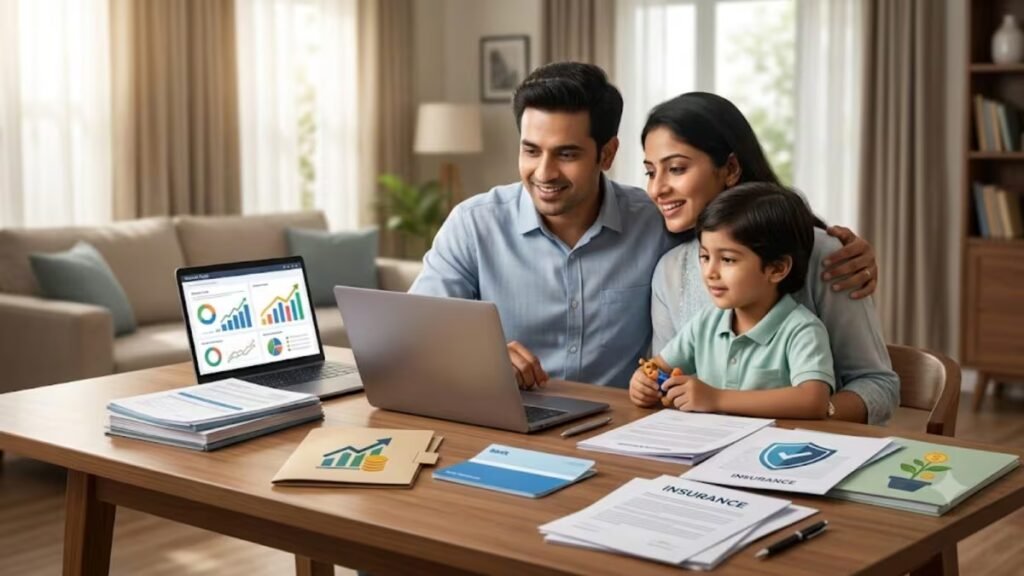
మ్యూచువల్ ఫండ్ల విషయానికి వస్తే, 18 సంవత్సరాల కంటే తక్కువ వయస్సు ఉన్న మైనర్లు కూడా పెట్టుబడులను కలిగి ఉండవచ్చు. అయితే, మైనర్లు చట్టబద్ధంగా ఒప్పందాలు చేసుకునే అర్హత కలిగి ఉండరు కాబట్టి, వారు తమ ఖాతాలను స్వతంత్రంగా నిర్వహించలేరు. నియమాల ప్రకారం, మ్యూచువల్ ఫండ్ ఫోలియోకి మైనర్ మాత్రమే ఏకైక యజమానిగా ఉంటారు. కానీ ఈ పెట్టుబడి వ్యవహారాలన్నీ ఒక సంరక్షకుని (గార్డియన్) ద్వారా మాత్రమే నిర్వహించబడతాయి. ఈ సంరక్షకుడు పిల్లల తండ్రి లేదా తల్లి కావచ్చు, లేదా ఒకవేళ పరిస్థితిని బట్టి కోర్టు నియమించిన చట్టపరమైన సంరక్షకుడు కూడా కావచ్చు. ఇక్కడ గమనించాల్సిన ముఖ్యమైన విషయమేమిటంటే.. ఇద్దరు పెద్దలు కలిసి తెరచినట్లుగా, తల్లిదండ్రులు తమ పిల్లలతో కలిసి ఉమ్మడి (జాయింట్) మ్యూచువల్ ఫండ్ ఖాతాను తెరవడానికి వీలుండదు. పిల్లలు మేజర్ అయ్యే వరకు సంరక్షకుడే ఆ ఖాతా బాధ్యతలను చూసుకుంటారు.

ఈ తరహా మ్యూచువల్ ఫండ్ ఖాతాను ప్రారంభించడానికి కొన్ని ముఖ్యమైన పత్రాలు తప్పనిసరి. ఫండ్ హౌస్‌కు పిల్లల పుట్టిన తేదీని ధృవీకరించే బర్త్ సర్టిఫికేట్ లేదా పాస్‌పోర్ట్ వంటి ఆధారాలు అందించాలి. దాంతో పాటు, పిల్లలతో సంరక్షకునికి ఉన్న సంబంధాన్ని లేదా చట్టపరమైన అధికారాన్ని నిరూపించే ఆధారాలను సమర్పించాల్సి ఉంటుంది. సంరక్షకునికి సంబంధించిన కేవైసీ (KYC) ప్రక్రియను కూడా పూర్తి చేయాలి. ఒకవేళ కోర్టు ద్వారా సంరక్షకుడిని నియమించి ఉంటే, దానికి సంబంధించిన చట్టబద్ధమైన కోర్టు ఉత్తర్వు ప్రక్రియను సమర్పించడం తప్పనిసరి.

గతంలో మైనర్ల పేరు మీద పెట్టుబడులు పెట్టేటప్పుడు డబ్బు చెల్లింపు మూలాలపై కొన్ని పరిమితులు ఉండేవి. అయితే, భారతీయ సెక్యూరిటీలు ఎక్స్చేంజ్ బోర్డు (SEBI) నిబంధనలను సవరించి ఈ ప్రక్రియను మరింత సరళతరం చేసింది. ప్రస్తుతం, మైనర్ పేరు మీద చేసే మ్యూచువల్ ఫండ్ పెట్టుబడుల కోసం మైనర్ ఖాతా, తల్లిదండ్రులు లేదా సంరక్షకుల స్వంత బ్యాంక్ ఖాతా, లేదా మైనర్, తల్లిదండ్రులు/సంరక్షకులు కలిసి ఉమ్మడిగా నిర్వహిస్తున్న బ్యాంక్ ఖాతా నుండి అయినా నిధులను చెల్లించడానికి అనుమతి ఉంది.

పిల్లలకు 18 సంవత్సరాలు నిండి మేజర్లుగా మారినప్పుడు ఈ పెట్టుబడి ఖాతాలో ఒక కీలకమైన మార్పు జరుగుతుంది. పిల్లలు మేజర్ అయిన మరుక్షణమే ఆ ఫోలియో పాత పద్ధతిలో కొనసాగదు. సంరక్షకుని ఆధ్వర్యంలో జరిగే నిర్వహణ తక్షణమే నిలిచిపోయి, ఆ ఖాతా స్తంభింపజేయబడుతుంది. మైనర్ మేజర్‌గా మారిన తర్వాత, సదరు వ్యక్తి స్వతంత్రంగా ఆ ఖాతాను నిర్వహించుకోవడానికి గాను స్వంత కేవైసీ (KYC) పూర్తి చేసి, పాన్ కార్డ్, కొత్త బ్యాంక్ ఖాతా వివరాలు, సంతకాన్ని అప్‌డేట్ చేయాల్సి ఉంటుంది. అంతవరకు ఆ ఖాతాలో ఎటువంటి విత్‌డ్రాయల్స్ లేదా లావాదేవీలు చేయడానికి వీలుండదు.

ఇప్పటికే ఆ ఖాతా ద్వారా నడుస్తున్న క్రమబద్ధమైన పెట్టుబడి ప్రణాళికలు (SIPs), ఇతర లావాదేవీలు కూడా ఈ మార్పు వల్ల ప్రభావితమవుతాయి. పిల్లలకు 18 ఏళ్లు నిండే తేదీ వరకు మాత్రమే ఈ ఎస్‌ఐపీలు కొనసాగుతాయి. పిల్లలు మేజర్ అయిన తర్వాత ఖాతాను కొత్త వివరాలతో నవీకరించి, స్టేటస్‌ను ‘మైనర్ నుండి మేజర్’గా మార్చిన తర్వాత మాత్రమే తిరిగి ఎస్‌ఐపీలను లేదా కొత్త లావాదేవీలను పునరుద్ధరించడానికి వీలవుతుంది.

మ్యూచువల్ ఫండ్లతో పోలిస్తే జీవిత బీమా పాలసీల నియమాలు పూర్తి భిన్నంగా పనిచేస్తాయి. జీవిత బీమా పాలసీలో వచ్చే ప్రయోజనాలను లేదా క్లెయిమ్ మొత్తాన్ని పొందేందుకు మైనర్‌ను నామినీగా చేర్చవచ్చు. అయితే, నామినీకి 18 ఏళ్లు నిండకపోవడం వల్ల, వారు నేరుగా బీమా సంస్థ నుండి డబ్బును స్వీకరించలేరు. అందువల్ల పాలసీదారుడు ఆ మైనర్ తరఫున సొమ్మును స్వీకరించడానికి ఒక వయోజన ప్రతినిధిని (అపాయింటీ) నియమించాల్సి ఉంటుంది. పిల్లవాడు మేజర్ అయ్యే వరకు, పాలసీ నిబంధనలకు లోబడి ఆ ప్రతినిధి మైనర్ తరఫున క్లెయిమ్ సొమ్మును తీసుకుని భద్రపరుస్తారు.

ఇవి కూడా చదవండి: FD Loan: అత్యవసరంగా డబ్బు కావాలా? ఈ ట్రిక్‌తో బ్యాంకులో 1 శాతం వడ్డీకే లోన్ తీసుకోవచ్చు!

ఇక్కడ ‘నామినీ’, ‘ప్రతినిధి’ మధ్య ఉన్న వ్యత్యాసాన్ని స్పష్టంగా అర్థం చేసుకోవడం చాలా ముఖ్యం. పాలసీదారుడి మరణానంతరం బీమా సొమ్మును అందుకోవడానికి హక్కు పొందిన వ్యక్తిని నామినీ అంటారు. అయితే నామినీ మైనర్ అయినప్పుడు, ఆ డబ్బును చట్టబద్ధంగా స్వీకరించి నిర్వహించడానికి ప్రతినిధిని ఏర్పాటు చేస్తారు. అనేకమంది తల్లిదండ్రులు కేవలం నామినీ కాలమ్‌లో పిల్లల పేరు రాసి, ప్రతినిధిని నియమించడాన్ని మర్చిపోతుంటారు. ఇలా చేయడం వల్ల ఏదైనా అవాంఛనీయ సంఘటన జరిగి క్లెయిమ్ చేయాల్సి వచ్చినప్పుడు చట్టపరమైన చిక్కులు, ఆలస్యం ఎదురయ్యే ప్రమాదం ఉంది. దీంతో పాటు, రికార్డులను ఎప్పటికప్పుడు అప్‌డేట్ చేసుకోవడం కూడా అంతే ముఖ్యం. ఉదాహరణకు, దురదృష్టవశాత్తూ ప్రస్తుత సంరక్షకుడు మరణిస్తే, కొత్త సంరక్షకుడిని నమోదు చేయడానికి మ్యూచువల్ ఫండ్ సంస్థలకు తగిన పత్రాలను అందించాలి. కోర్టు నియమించిన సంరక్షకుడైతే సంబంధిత అధికారిక ఉత్తర్వులను సమర్పించాల్సి ఉంటుంది. సమయానికి ఈ పత్రాలను అప్‌డేట్ చేయకపోతే భవిష్యత్తులో ఖాతా నిర్వహణ నిలిచిపోయే అవకాశం ఉంది.

ఆచరణాత్మక దృక్పథంతో చూస్తే, పిల్లల పేరు మీద పెట్టుబడులు పెట్టడం లేదా పాలసీలలో వారిని నామినీగా చేర్చడం అంటే తల్లిదండ్రులు తమ కుటుంబ ఆర్థిక వ్యవస్థపై నియంత్రణ కోల్పోయారని అర్థం కాదు. ఈ ఏర్పాట్లన్నీ పిల్లల ఉన్నత చదువులు, వివాహం, ఇతర భవిష్యత్ అవసరాల కోసం రూపొందించే సమగ్ర ఆర్థిక ప్రణాళికలో భాగమే. పెట్టుబడి పెట్టే ముందు, లక్ష్యానికి ఎంత సమయం ఉందో అంచనా వేసి, దానికి తగినట్లుగా రిస్క్, రిటర్న్ ఆధారిత పథకాలను ఎంచుకోవడం తల్లిదండ్రుల బాధ్యత. పిల్లలు చిన్నగా ఉన్నప్పుడు ఈ పత్రాల ప్రక్రియ, కేవైసీ సమర్పణ వంటి విషయాలు చిన్నవిగా లేదా విసుగు కలిగించేవిగా అనిపించవచ్చు. కానీ పిల్లలకు 18 ఏళ్లు నిండినప్పుడు లేదా బీమా క్లెయిమ్‌ను పరిష్కరించాల్సిన అత్యవసర పరిస్థితుల్లో ఈ పత్రాలే కీలక పాత్ర పోషిస్తాయి. పిల్లల బ్యాంక్ ఖాతా, కేవైసీ డాక్యుమెంట్లు, నామినేషన్ రికార్డులను ఎప్పటికప్పుడు సరిగ్గా నిర్వహించడం ద్వారా, మనం పిల్లలకు అందించే ఆర్థిక భద్రత ఎటువంటి కాగితాల సమస్యలు లేకుండా సులభంగా వారికి చేరుతుంది.
Source link

Leave a Reply

Your email address will not be published. Required fields are marked *

×
prabhanews.co.in
Logo
Date of Publish : 21 September 2026, 8:33 pm Digital Edition : Prabhanews
పిల్లల పేరుతో SIP చేస్తున్నారా? 18 ఏళ్లు నిండగానే ఈ పని చేయకపోతే లావాదేవీలు ఆగిపోతాయి! | బిజినెస్

మ్యూచువల్ ఫండ్ల విషయానికి వస్తే, 18 సంవత్సరాల కంటే తక్కువ వయస్సు ఉన్న మైనర్లు కూడా పెట్టుబడులను కలిగి ఉండవచ్చు. అయితే, మైనర్లు చట్టబద్ధంగా ఒప్పందాలు చేసుకునే అర్హత కలిగి ఉండరు కాబట్టి, వారు తమ ఖాతాలను స్వతంత్రంగా నిర్వహించలేరు. నియమాల ప్రకారం, మ్యూచువల్ ఫండ్ ఫోలియోకి మైనర్ మాత్రమే ఏకైక యజమానిగా ఉంటారు. కానీ ఈ పెట్టుబడి వ్యవహారాలన్నీ ఒక సంరక్షకుని (గార్డియన్) ద్వారా మాత్రమే నిర్వహించబడతాయి. ఈ సంరక్షకుడు పిల్లల తండ్రి లేదా తల్లి కావచ్చు, లేదా ఒకవేళ పరిస్థితిని బట్టి కోర్టు నియమించిన చట్టపరమైన సంరక్షకుడు కూడా కావచ్చు. ఇక్కడ గమనించాల్సిన ముఖ్యమైన విషయమేమిటంటే.. ఇద్దరు పెద్దలు కలిసి తెరచినట్లుగా, తల్లిదండ్రులు తమ పిల్లలతో కలిసి ఉమ్మడి (జాయింట్) మ్యూచువల్ ఫండ్ ఖాతాను తెరవడానికి వీలుండదు. పిల్లలు మేజర్ అయ్యే వరకు సంరక్షకుడే ఆ ఖాతా బాధ్యతలను చూసుకుంటారు.ఈ తరహా మ్యూచువల్ ఫండ్ ఖాతాను ప్రారంభించడానికి కొన్ని ముఖ్యమైన పత్రాలు తప్పనిసరి. ఫండ్ హౌస్‌కు పిల్లల పుట్టిన తేదీని ధృవీకరించే బర్త్ సర్టిఫికేట్ లేదా పాస్‌పోర్ట్ వంటి ఆధారాలు అందించాలి. దాంతో పాటు, పిల్లలతో సంరక్షకునికి ఉన్న సంబంధాన్ని లేదా చట్టపరమైన అధికారాన్ని నిరూపించే ఆధారాలను సమర్పించాల్సి ఉంటుంది. సంరక్షకునికి సంబంధించిన కేవైసీ (KYC) ప్రక్రియను కూడా పూర్తి చేయాలి. ఒకవేళ కోర్టు ద్వారా సంరక్షకుడిని నియమించి ఉంటే, దానికి సంబంధించిన చట్టబద్ధమైన కోర్టు ఉత్తర్వు ప్రక్రియను సమర్పించడం తప్పనిసరి.గతంలో మైనర్ల పేరు మీద పెట్టుబడులు పెట్టేటప్పుడు డబ్బు చెల్లింపు మూలాలపై కొన్ని పరిమితులు ఉండేవి. అయితే, భారతీయ సెక్యూరిటీలు ఎక్స్చేంజ్ బోర్డు (SEBI) నిబంధనలను సవరించి ఈ ప్రక్రియను మరింత సరళతరం చేసింది. ప్రస్తుతం, మైనర్ పేరు మీద చేసే మ్యూచువల్ ఫండ్ పెట్టుబడుల కోసం మైనర్ ఖాతా, తల్లిదండ్రులు లేదా సంరక్షకుల స్వంత బ్యాంక్ ఖాతా, లేదా మైనర్, తల్లిదండ్రులు/సంరక్షకులు కలిసి ఉమ్మడిగా నిర్వహిస్తున్న బ్యాంక్ ఖాతా నుండి అయినా నిధులను చెల్లించడానికి అనుమతి ఉంది.పిల్లలకు 18 సంవత్సరాలు నిండి మేజర్లుగా మారినప్పుడు ఈ పెట్టుబడి ఖాతాలో ఒక కీలకమైన మార్పు జరుగుతుంది. పిల్లలు మేజర్ అయిన మరుక్షణమే ఆ ఫోలియో పాత పద్ధతిలో కొనసాగదు. సంరక్షకుని ఆధ్వర్యంలో జరిగే నిర్వహణ తక్షణమే నిలిచిపోయి, ఆ ఖాతా స్తంభింపజేయబడుతుంది. మైనర్ మేజర్‌గా మారిన తర్వాత, సదరు వ్యక్తి స్వతంత్రంగా ఆ ఖాతాను నిర్వహించుకోవడానికి గాను స్వంత కేవైసీ (KYC) పూర్తి చేసి, పాన్ కార్డ్, కొత్త బ్యాంక్ ఖాతా వివరాలు, సంతకాన్ని అప్‌డేట్ చేయాల్సి ఉంటుంది. అంతవరకు ఆ ఖాతాలో ఎటువంటి విత్‌డ్రాయల్స్ లేదా లావాదేవీలు చేయడానికి వీలుండదు.ఇప్పటికే ఆ ఖాతా ద్వారా నడుస్తున్న క్రమబద్ధమైన పెట్టుబడి ప్రణాళికలు (SIPs), ఇతర లావాదేవీలు కూడా ఈ మార్పు వల్ల ప్రభావితమవుతాయి. పిల్లలకు 18 ఏళ్లు నిండే తేదీ వరకు మాత్రమే ఈ ఎస్‌ఐపీలు కొనసాగుతాయి. పిల్లలు మేజర్ అయిన తర్వాత ఖాతాను కొత్త వివరాలతో నవీకరించి, స్టేటస్‌ను 'మైనర్ నుండి మేజర్'గా మార్చిన తర్వాత మాత్రమే తిరిగి ఎస్‌ఐపీలను లేదా కొత్త లావాదేవీలను పునరుద్ధరించడానికి వీలవుతుంది.మ్యూచువల్ ఫండ్లతో పోలిస్తే జీవిత బీమా పాలసీల నియమాలు పూర్తి భిన్నంగా పనిచేస్తాయి. జీవిత బీమా పాలసీలో వచ్చే ప్రయోజనాలను లేదా క్లెయిమ్ మొత్తాన్ని పొందేందుకు మైనర్‌ను నామినీగా చేర్చవచ్చు. అయితే, నామినీకి 18 ఏళ్లు నిండకపోవడం వల్ల, వారు నేరుగా బీమా సంస్థ నుండి డబ్బును స్వీకరించలేరు. అందువల్ల పాలసీదారుడు ఆ మైనర్ తరఫున సొమ్మును స్వీకరించడానికి ఒక వయోజన ప్రతినిధిని (అపాయింటీ) నియమించాల్సి ఉంటుంది. పిల్లవాడు మేజర్ అయ్యే వరకు, పాలసీ నిబంధనలకు లోబడి ఆ ప్రతినిధి మైనర్ తరఫున క్లెయిమ్ సొమ్మును తీసుకుని భద్రపరుస్తారు.ఇవి కూడా చదవండి: FD Loan: అత్యవసరంగా డబ్బు కావాలా? ఈ ట్రిక్‌తో బ్యాంకులో 1 శాతం వడ్డీకే లోన్ తీసుకోవచ్చు!ఇక్కడ 'నామినీ', 'ప్రతినిధి' మధ్య ఉన్న వ్యత్యాసాన్ని స్పష్టంగా అర్థం చేసుకోవడం చాలా ముఖ్యం. పాలసీదారుడి మరణానంతరం బీమా సొమ్మును అందుకోవడానికి హక్కు పొందిన వ్యక్తిని నామినీ అంటారు. అయితే నామినీ మైనర్ అయినప్పుడు, ఆ డబ్బును చట్టబద్ధంగా స్వీకరించి నిర్వహించడానికి ప్రతినిధిని ఏర్పాటు చేస్తారు. అనేకమంది తల్లిదండ్రులు కేవలం నామినీ కాలమ్‌లో పిల్లల పేరు రాసి, ప్రతినిధిని నియమించడాన్ని మర్చిపోతుంటారు. ఇలా చేయడం వల్ల ఏదైనా అవాంఛనీయ సంఘటన జరిగి క్లెయిమ్ చేయాల్సి వచ్చినప్పుడు చట్టపరమైన చిక్కులు, ఆలస్యం ఎదురయ్యే ప్రమాదం ఉంది. దీంతో పాటు, రికార్డులను ఎప్పటికప్పుడు అప్‌డేట్ చేసుకోవడం కూడా అంతే ముఖ్యం. ఉదాహరణకు, దురదృష్టవశాత్తూ ప్రస్తుత సంరక్షకుడు మరణిస్తే, కొత్త సంరక్షకుడిని నమోదు చేయడానికి మ్యూచువల్ ఫండ్ సంస్థలకు తగిన పత్రాలను అందించాలి. కోర్టు నియమించిన సంరక్షకుడైతే సంబంధిత అధికారిక ఉత్తర్వులను సమర్పించాల్సి ఉంటుంది. సమయానికి ఈ పత్రాలను అప్‌డేట్ చేయకపోతే భవిష్యత్తులో ఖాతా నిర్వహణ నిలిచిపోయే అవకాశం ఉంది.ఆచరణాత్మక దృక్పథంతో చూస్తే, పిల్లల పేరు మీద పెట్టుబడులు పెట్టడం లేదా పాలసీలలో వారిని నామినీగా చేర్చడం అంటే తల్లిదండ్రులు తమ కుటుంబ ఆర్థిక వ్యవస్థపై నియంత్రణ కోల్పోయారని అర్థం కాదు. ఈ ఏర్పాట్లన్నీ పిల్లల ఉన్నత చదువులు, వివాహం, ఇతర భవిష్యత్ అవసరాల కోసం రూపొందించే సమగ్ర ఆర్థిక ప్రణాళికలో భాగమే. పెట్టుబడి పెట్టే ముందు, లక్ష్యానికి ఎంత సమయం ఉందో అంచనా వేసి, దానికి తగినట్లుగా రిస్క్, రిటర్న్ ఆధారిత పథకాలను ఎంచుకోవడం తల్లిదండ్రుల బాధ్యత. పిల్లలు చిన్నగా ఉన్నప్పుడు ఈ పత్రాల ప్రక్రియ, కేవైసీ సమర్పణ వంటి విషయాలు చిన్నవిగా లేదా విసుగు కలిగించేవిగా అనిపించవచ్చు. కానీ పిల్లలకు 18 ఏళ్లు నిండినప్పుడు లేదా బీమా క్లెయిమ్‌ను పరిష్కరించాల్సిన అత్యవసర పరిస్థితుల్లో ఈ పత్రాలే కీలక పాత్ర పోషిస్తాయి. పిల్లల బ్యాంక్ ఖాతా, కేవైసీ డాక్యుమెంట్లు, నామినేషన్ రికార్డులను ఎప్పటికప్పుడు సరిగ్గా నిర్వహించడం ద్వారా, మనం పిల్లలకు అందించే ఆర్థిక భద్రత ఎటువంటి కాగితాల సమస్యలు లేకుండా సులభంగా వారికి చేరుతుంది.
Source link