ప్రభన్యూస్

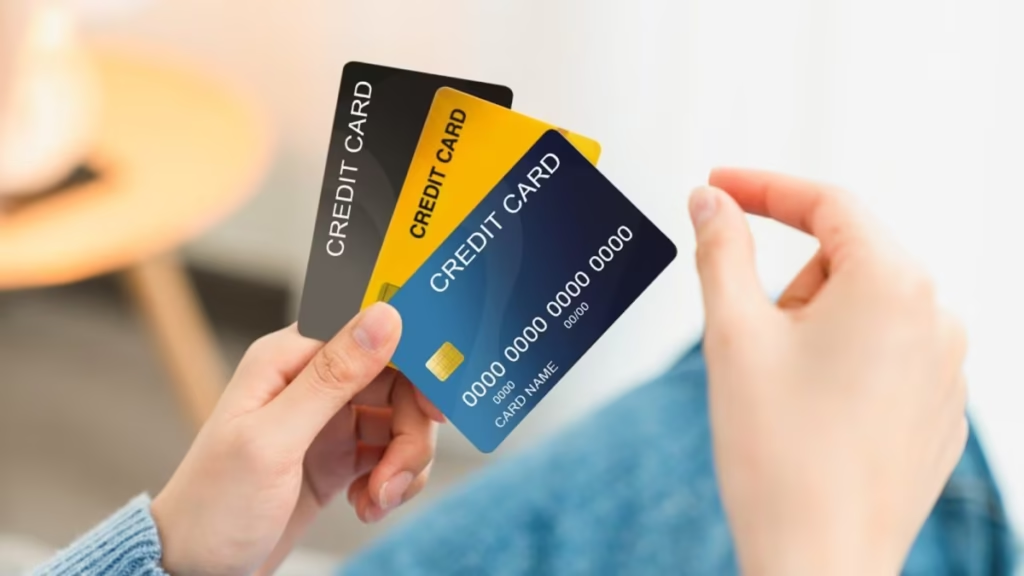
Credit Card Tips: క్రెడిట్ కార్డ్ ఉందా? ఈ 2 తప్పులు చేయొద్దు మీ క్రెడిట్ స్కోర్ ఢమాల్! | బిజినెస్


మొదటి తప్పు: మినిమమ్ అమౌంట్ డ్యూ మాత్రమే చెల్లించడం

క్రెడిట్ కార్డ్ బిల్లు వచ్చినప్పుడు అందులో రెండు రకాల చెల్లింపు ఆప్షన్లు కనిపిస్తాయి. అవే.. టోటల్ అమౌంట్ డ్యూ (Total Amount Due). మినిమమ్ అమౌంట్ డ్యూ (Minimum Amount Due). డబ్బులు లేనప్పుడు క్రెడిట్ కార్డ్ బిల్లులో మినిమమ్ అమౌంట్ డ్యూ మాత్రమే చెల్లిస్తే సరిపోతుందని చాలామంది భావిస్తారు. కానీ ఇక్కడే అసలు సమస్య ఉంది. మినిమమ్ అమౌంట్ డ్యూ చెల్లించినంత మాత్రాన వడ్డీ నుంచి తప్పించుకున్నట్టు కాదు. గడువు తేదీలోపు కనీస మొత్తం చెల్లిస్తే లేట్ పేమెంట్ ఛార్జీలు పడకుండా ఉండొచ్చు. అంతే తప్ప మిగిలిన బకాయిపై వడ్డీ పడటం ఆగదు. మీరు చెల్లించకుండా వదిలేసిన మొత్తంపై బ్యాంకు వడ్డీ వసూలు చేస్తూనే ఉంటుంది. క్రెడిట్ కార్డులపై వడ్డీ రేట్లు కూడా చాలా ఎక్కువగా ఉంటాయి.

మినిమమ్ అమౌంట్ మాత్రమే చెల్లించడం ఎందుకు ప్రమాదకరం?

సాధారణంగా క్రెడిట్ కార్డులపై వడ్డీ రేట్లు చాలా పర్సనల్ లోన్ కంటే ఎక్కువగా ఉంటాయి. మీరు ప్రతినెలా మినిమమ్ అమౌంట్ మాత్రమే చెల్లిస్తే… మిగిలిన బకాయిపై వడ్డీ పెరుగుతూనే ఉంటుంది. మీరు తర్వాత చేసే చెల్లింపుల్లో ఎక్కువ మొత్తం అసలు అప్పు తగ్గించడానికి కాకుండా వడ్డీ కట్టడానికే సరిపోతుంది. ఉదాహరణకు మీ క్రెడిట్ కార్డ్‌పై మొత్తం రూ.50,000 బకాయి ఉందనుకుందాం. నెలవారీ బడ్జెట్‌పై భారం పడకూడదని మీరు ప్రతినెలా మినిమమ్ అమౌంట్ మాత్రమే చెల్లించాలని నిర్ణయించుకున్నారు. అయితే మీరు మిగిలిన బకాయిని చెల్లించకపోవడంతో బ్యాంకు దానిపై వడ్డీ వేస్తూనే ఉంటుంది. మీరు ప్రతినెలా కొంత డబ్బు కడుతున్నా, అసలు బకాయి మాత్రం చాలా నెమ్మదిగా తగ్గుతుంది. మీరు చెల్లించే డబ్బులో గణనీయమైన భాగం వడ్డీకే వెళ్లిపోతుంది. దీంతో మొదట ఖర్చు చేసిన రూ.50,000 కంటే చివరికి చాలా ఎక్కువ మొత్తం చెల్లించాల్సి రావొచ్చు.

దీనికి బదులుగా బిల్లు గడువు తేదీకి ముందే టోటల్ అమౌంట్ డ్యూ మొత్తం చెల్లించడానికి ప్రయత్నించండి. మీరు సులభంగా తిరిగి చెల్లించగలిగినంత మాత్రమే ఖర్చు చేయండి. ఒకవేళ మొత్తం బిల్లు చెల్లించలేకపోతే, మినిమమ్ అమౌంట్‌తో సరిపెట్టుకోకుండా వీలైనంత ఎక్కువ మొత్తం చెల్లించండి. ఇప్పటికే బకాయి ఉన్నంత వరకు అనవసరమైన కొనుగోళ్లు ఆపేయండి. నెల చివర్లో బిల్లు వచ్చే వరకు వేచి చూడకుండా, నెలంతా మీ ఖర్చులను గమనిస్తూ ఉండండి. క్రెడిట్ కార్డ్ అంటే అదనపు ఆదాయం కాదు. అది బ్యాంకు నుంచి తీసుకుంటున్న అప్పు. దాన్ని తప్పనిసరిగా తిరిగి చెల్లించాలి.

రెండో తప్పు: క్రెడిట్ కార్డ్ బిల్లు కట్టలేకపోతే సెటిల్‌మెంట్‌కు ఒప్పుకోవడం

ఇది కూడా దీర్ఘకాలంలో తీవ్ర ప్రభావం చూపించే మరో పెద్ద తప్పు. మీ క్రెడిట్ కార్డ్‌పై పెద్ద మొత్తంలో బకాయి పేరుకుపోయిందని అనుకుందాం. ఆ డబ్బును తిరిగి చెల్లించే పరిస్థితి మీకు లేదు. అప్పుడు బ్యాంకు లేదా రికవరీ టీమ్ మీకు ఫోన్ చేసి సెటిల్‌మెంట్ ఆఫర్ ఇవ్వొచ్చు. “మీ క్రెడిట్ కార్డ్‌పై రూ.1,00,000 బకాయి ఉంది. మీరు రూ.60,000 చెల్లిస్తే మీ క్రెడిట్ కార్డ్ అకౌంట్‌ను క్లోజ్ చేస్తాం” అని ఆఫర్ ఇవ్వొచ్చు. మొదటిసారి విన్నప్పుడు ఇది మంచి ఆఫర్‌లా అనిపించొచ్చు. ఎందుకంటే రూ.40,000 ఆదా అవుతుంది. అప్పు కూడా తీరిపోతుందని అనిపిస్తుంది. కానీ ఇలాంటి ఆఫర్‌కు ఒప్పుకునే ముందు క్రెడిట్ కార్డ్ సెటిల్‌మెంట్ అంటే ఏమిటో తెలుసుకోవాలి.

క్రెడిట్ కార్డ్ సెటిల్‌మెంట్ అంటే ఏమిటి?

మీరు చెల్లించాల్సిన మొత్తం బకాయి కంటే తక్కువ డబ్బును తీసుకుని, దాన్నే పూర్తి చెల్లింపుగా అంగీకరించడానికి బ్యాంకు ఒప్పుకోవడాన్ని సెటిల్‌మెంట్ అంటారు. ఉదాహరణకు… ఓ వ్యక్తి మొత్తం క్రెడిట్ కార్డ్ బకాయి రూ.1,00,000 ఉంది అనుకుందాం. సెటిల్‌మెంట్ కోసం అంగీకరించిన మొత్తం రూ.60,000. బ్యాంకు మాఫీ చేసిన మొత్తం రూ.40,000. అతను రూ.60,000 చెల్లించిన తర్వాత బ్యాంకు బకాయిని ముగించడానికి అంగీకరించొచ్చు. కానీ మీ క్రెడిట్ రిపోర్ట్‌లో ఆ అకౌంట్ స్టేటస్ ‘క్లోజ్డ్’ (Closed) అని కాకుండా ‘సెటిల్డ్’ (Settled) అని నమోదయ్యే అవకాశం ఉంది.

ఈ రెండింటి మధ్య తేడా చాలా ముఖ్యం!

ట్రాన్స్‌యూనియన్ సిబిల్ (TransUnion CIBIL) ప్రకారం, ఒక లోన్ అకౌంట్ ‘సెటిల్డ్’ అని నమోదైతే.. రుణగ్రహీత అసలు చెల్లించాల్సిన పూర్తి మొత్తాన్ని కాకుండా, అంతకంటే తక్కువ మొత్తాన్ని చెల్లించినట్టు అర్థం. ఇలాంటి స్టేటస్ వల్ల భవిష్యత్తులో లోన్లు పొందడం కష్టమవుతుంది. ఎందుకంటే బ్యాంకులు, ఇతర రుణ సంస్థలు ఇలాంటి వ్యక్తులను ఎక్కువ రిస్క్ ఉన్న రుణగ్రహీతలుగా చూడొచ్చు. అయితే తర్వాత రుణగ్రహీత మిగిలిన బకాయి మొత్తాన్ని కూడా చెల్లించి, రుణదాత నుంచి ఎన్‌ఓసీ (NOC) తీసుకుని, సిబిల్ దగ్గర డిస్ప్యూట్ పెడితే అకౌంట్ స్టేటస్‌ను ‘సెటిల్డ్’ నుంచి ‘క్లోజ్డ్’గా మార్చే అవకాశం ఉంటుంది. అయితే దీనికి రుణదాత నుంచి నిర్ధారణ రావాల్సి ఉంటుంది.

క్రెడిట్ కార్డ్ సెటిల్‌మెంట్ వల్ల క్రెడిట్ స్కోర్‌పై ఎలాంటి ప్రభావం ఉంటుంది?

మీ క్రెడిట్ కార్డ్ అకౌంట్ ‘సెటిల్డ్’ అని నమోదైతే, బట్టి క్రెడిట్ స్కోర్ గణనీయంగా తగ్గే అవకాశం ఉంటుంది. బ్యాంకులు, ఆర్థిక సంస్థలు మిమ్మల్ని ఎక్కువ రిస్క్ ఉన్న రుణగ్రహీతగా భావించొచ్చు. భవిష్యత్తులో మరో క్రెడిట్ కార్డ్ కోసం అప్లై చేసినప్పుడు దరఖాస్తు తిరస్కరణకు గురయ్యే అవకాశం ఉంటుంది. భవిష్యత్తులో మీకు లోన్ మంజూరైనా, గతంలో సెటిల్‌మెంట్ చేసిన కారణంగా తక్కువ అనుకూలమైన వడ్డీ రేట్లు లేదా ఇతర షరతులు విధించొచ్చు. సెటిల్‌మెంట్ వివరాలు మీ క్రెడిట్ హిస్టరీలో చాలా ఏళ్ల పాటు కనిపించొచ్చు.

అందుకే బ్యాంకు సెటిల్‌మెంట్ ఆఫర్ ఇచ్చిన వెంటనే ఒప్పుకోకండి. మీ ఆర్థిక పరిస్థితి గురించి బ్యాంకుకు నిజాయితీగా వివరించండి. బకాయి చెల్లించడానికి ఎలాంటి మార్గాలు ఉన్నాయో అడిగి తెలుసుకోండి. కొన్ని బ్యాంకులు అర్హత ఉన్న క్రెడిట్ కార్డ్ కస్టమర్లకు బకాయి మొత్తాన్ని ఈఎంఐలుగా మార్చుకునే అవకాశం ఇస్తాయి. దీంతో ఒకేసారి పెద్ద మొత్తం చెల్లించాల్సిన అవసరం ఉండదు. కొన్ని నెలల పాటు విడతల వారీగా డబ్బు చెల్లించొచ్చు. అయితే ఈ ఆఫర్‌ను అంగీకరించే ముందు వడ్డీ రేటు, ప్రాసెసింగ్ ఫీజు, చివరికి మీరు చెల్లించాల్సిన మొత్తం ఎంత అవుతుందో తెలుసుకోండి. మీరు తాత్కాలికంగా ఆర్థిక ఇబ్బందులు ఎదుర్కొంటుంటే, బకాయిని విడతల వారీగా చెల్లించేలా ప్రత్యేక రీపేమెంట్ ప్లాన్ ఇవ్వగలరా అని బ్యాంకును అడగండి. అయితే ఈ ఏర్పాటు గురించి క్రెడిట్ బ్యూరోలకు బ్యాంకు ఎలాంటి సమాచారం ఇస్తుందో ముందుగానే తెలుసుకోండి.

మీ ఆర్థిక పరిస్థితి మరీ దారుణంగా ఉండి, పూర్తి బకాయి చెల్లించడం నిజంగా సాధ్యం కానప్పుడు మాత్రమే సెటిల్‌మెంట్ గురించి ఆలోచించండి. అయితే అగ్రిమెంట్‌పై సంతకం చేసే ముందు లేదా డబ్బు చెల్లించే ముందు మీ క్రెడిట్ రిపోర్ట్‌పై పడే ప్రభావాన్ని పూర్తిగా అర్థం చేసుకోండి. సెటిల్‌మెంట్‌కు సంబంధించిన అన్ని షరతులను రాతపూర్వకంగా తీసుకోండి. మీ అకౌంట్ వివరాలను క్రెడిట్ బ్యూరోలకు బ్యాంకు ఏ స్టేటస్‌తో పంపిస్తుందో కూడా అడిగి తెలుసుకోండి.

క్రెడిట్ కార్డ్‌ను తెలివిగా వాడండి!

క్రెడిట్ కార్డ్‌ను బాధ్యతగా ఉపయోగిస్తే అది మంచి ఆర్థిక సాధనంగా ఉపయోగపడుతుంది. ఖర్చులను నిర్వహించుకోవడానికి, రివార్డులు పొందడానికి, మంచి క్రెడిట్ హిస్టరీని ఏర్పాటు చేసుకోవడానికి సాయపడుతుంది. మీ క్రెడిట్ స్కోర్ అనేది కేవలం ఒక నంబర్ మాత్రమే కాదు. మీరు అప్పులను ఎలా తిరిగి చెల్లిస్తున్నారో తెలియజేసే ముఖ్యమైన సూచిక. భవిష్యత్తులో లోన్లు, ఇతర ఆర్థిక సేవలు పొందే అవకాశాలపై కూడా ఇది ప్రభావం చూపుతుంది. క్రెడిట్ కార్డ్ మీ ఆర్థిక జీవితాన్ని సులభతరం చేయాలి. అంతేకానీ అదనపు ఆర్థిక భారంగా మారకూడదు. కాబట్టి అవసరానికి తగ్గట్టే ఖర్చు చేయండి. సమయానికి బిల్లులు చెల్లించండి. మీ క్రెడిట్ హెల్త్‌ను కాపాడుకోండి!


Source link

Leave a Reply

Your email address will not be published. Required fields are marked *

×
prabhanews.co.in
Logo
Date of Publish : 12 November 2026, 6:49 pm Digital Edition : Prabhanews
Credit Card Tips: క్రెడిట్ కార్డ్ ఉందా? ఈ 2 తప్పులు చేయొద్దు మీ క్రెడిట్ స్కోర్ ఢమాల్! | బిజినెస్

మొదటి తప్పు: మినిమమ్ అమౌంట్ డ్యూ మాత్రమే చెల్లించడంక్రెడిట్ కార్డ్ బిల్లు వచ్చినప్పుడు అందులో రెండు రకాల చెల్లింపు ఆప్షన్లు కనిపిస్తాయి. అవే.. టోటల్ అమౌంట్ డ్యూ (Total Amount Due). మినిమమ్ అమౌంట్ డ్యూ (Minimum Amount Due). డబ్బులు లేనప్పుడు క్రెడిట్ కార్డ్ బిల్లులో మినిమమ్ అమౌంట్ డ్యూ మాత్రమే చెల్లిస్తే సరిపోతుందని చాలామంది భావిస్తారు. కానీ ఇక్కడే అసలు సమస్య ఉంది. మినిమమ్ అమౌంట్ డ్యూ చెల్లించినంత మాత్రాన వడ్డీ నుంచి తప్పించుకున్నట్టు కాదు. గడువు తేదీలోపు కనీస మొత్తం చెల్లిస్తే లేట్ పేమెంట్ ఛార్జీలు పడకుండా ఉండొచ్చు. అంతే తప్ప మిగిలిన బకాయిపై వడ్డీ పడటం ఆగదు. మీరు చెల్లించకుండా వదిలేసిన మొత్తంపై బ్యాంకు వడ్డీ వసూలు చేస్తూనే ఉంటుంది. క్రెడిట్ కార్డులపై వడ్డీ రేట్లు కూడా చాలా ఎక్కువగా ఉంటాయి.మినిమమ్ అమౌంట్ మాత్రమే చెల్లించడం ఎందుకు ప్రమాదకరం?సాధారణంగా క్రెడిట్ కార్డులపై వడ్డీ రేట్లు చాలా పర్సనల్ లోన్ కంటే ఎక్కువగా ఉంటాయి. మీరు ప్రతినెలా మినిమమ్ అమౌంట్ మాత్రమే చెల్లిస్తే... మిగిలిన బకాయిపై వడ్డీ పెరుగుతూనే ఉంటుంది. మీరు తర్వాత చేసే చెల్లింపుల్లో ఎక్కువ మొత్తం అసలు అప్పు తగ్గించడానికి కాకుండా వడ్డీ కట్టడానికే సరిపోతుంది. ఉదాహరణకు మీ క్రెడిట్ కార్డ్‌పై మొత్తం రూ.50,000 బకాయి ఉందనుకుందాం. నెలవారీ బడ్జెట్‌పై భారం పడకూడదని మీరు ప్రతినెలా మినిమమ్ అమౌంట్ మాత్రమే చెల్లించాలని నిర్ణయించుకున్నారు. అయితే మీరు మిగిలిన బకాయిని చెల్లించకపోవడంతో బ్యాంకు దానిపై వడ్డీ వేస్తూనే ఉంటుంది. మీరు ప్రతినెలా కొంత డబ్బు కడుతున్నా, అసలు బకాయి మాత్రం చాలా నెమ్మదిగా తగ్గుతుంది. మీరు చెల్లించే డబ్బులో గణనీయమైన భాగం వడ్డీకే వెళ్లిపోతుంది. దీంతో మొదట ఖర్చు చేసిన రూ.50,000 కంటే చివరికి చాలా ఎక్కువ మొత్తం చెల్లించాల్సి రావొచ్చు.దీనికి బదులుగా బిల్లు గడువు తేదీకి ముందే టోటల్ అమౌంట్ డ్యూ మొత్తం చెల్లించడానికి ప్రయత్నించండి. మీరు సులభంగా తిరిగి చెల్లించగలిగినంత మాత్రమే ఖర్చు చేయండి. ఒకవేళ మొత్తం బిల్లు చెల్లించలేకపోతే, మినిమమ్ అమౌంట్‌తో సరిపెట్టుకోకుండా వీలైనంత ఎక్కువ మొత్తం చెల్లించండి. ఇప్పటికే బకాయి ఉన్నంత వరకు అనవసరమైన కొనుగోళ్లు ఆపేయండి. నెల చివర్లో బిల్లు వచ్చే వరకు వేచి చూడకుండా, నెలంతా మీ ఖర్చులను గమనిస్తూ ఉండండి. క్రెడిట్ కార్డ్ అంటే అదనపు ఆదాయం కాదు. అది బ్యాంకు నుంచి తీసుకుంటున్న అప్పు. దాన్ని తప్పనిసరిగా తిరిగి చెల్లించాలి.రెండో తప్పు: క్రెడిట్ కార్డ్ బిల్లు కట్టలేకపోతే సెటిల్‌మెంట్‌కు ఒప్పుకోవడంఇది కూడా దీర్ఘకాలంలో తీవ్ర ప్రభావం చూపించే మరో పెద్ద తప్పు. మీ క్రెడిట్ కార్డ్‌పై పెద్ద మొత్తంలో బకాయి పేరుకుపోయిందని అనుకుందాం. ఆ డబ్బును తిరిగి చెల్లించే పరిస్థితి మీకు లేదు. అప్పుడు బ్యాంకు లేదా రికవరీ టీమ్ మీకు ఫోన్ చేసి సెటిల్‌మెంట్ ఆఫర్ ఇవ్వొచ్చు. "మీ క్రెడిట్ కార్డ్‌పై రూ.1,00,000 బకాయి ఉంది. మీరు రూ.60,000 చెల్లిస్తే మీ క్రెడిట్ కార్డ్ అకౌంట్‌ను క్లోజ్ చేస్తాం" అని ఆఫర్ ఇవ్వొచ్చు. మొదటిసారి విన్నప్పుడు ఇది మంచి ఆఫర్‌లా అనిపించొచ్చు. ఎందుకంటే రూ.40,000 ఆదా అవుతుంది. అప్పు కూడా తీరిపోతుందని అనిపిస్తుంది. కానీ ఇలాంటి ఆఫర్‌కు ఒప్పుకునే ముందు క్రెడిట్ కార్డ్ సెటిల్‌మెంట్ అంటే ఏమిటో తెలుసుకోవాలి.క్రెడిట్ కార్డ్ సెటిల్‌మెంట్ అంటే ఏమిటి?మీరు చెల్లించాల్సిన మొత్తం బకాయి కంటే తక్కువ డబ్బును తీసుకుని, దాన్నే పూర్తి చెల్లింపుగా అంగీకరించడానికి బ్యాంకు ఒప్పుకోవడాన్ని సెటిల్‌మెంట్ అంటారు. ఉదాహరణకు... ఓ వ్యక్తి మొత్తం క్రెడిట్ కార్డ్ బకాయి రూ.1,00,000 ఉంది అనుకుందాం. సెటిల్‌మెంట్ కోసం అంగీకరించిన మొత్తం రూ.60,000. బ్యాంకు మాఫీ చేసిన మొత్తం రూ.40,000. అతను రూ.60,000 చెల్లించిన తర్వాత బ్యాంకు బకాయిని ముగించడానికి అంగీకరించొచ్చు. కానీ మీ క్రెడిట్ రిపోర్ట్‌లో ఆ అకౌంట్ స్టేటస్ 'క్లోజ్డ్' (Closed) అని కాకుండా 'సెటిల్డ్' (Settled) అని నమోదయ్యే అవకాశం ఉంది.ఈ రెండింటి మధ్య తేడా చాలా ముఖ్యం!ట్రాన్స్‌యూనియన్ సిబిల్ (TransUnion CIBIL) ప్రకారం, ఒక లోన్ అకౌంట్ 'సెటిల్డ్' అని నమోదైతే.. రుణగ్రహీత అసలు చెల్లించాల్సిన పూర్తి మొత్తాన్ని కాకుండా, అంతకంటే తక్కువ మొత్తాన్ని చెల్లించినట్టు అర్థం. ఇలాంటి స్టేటస్ వల్ల భవిష్యత్తులో లోన్లు పొందడం కష్టమవుతుంది. ఎందుకంటే బ్యాంకులు, ఇతర రుణ సంస్థలు ఇలాంటి వ్యక్తులను ఎక్కువ రిస్క్ ఉన్న రుణగ్రహీతలుగా చూడొచ్చు. అయితే తర్వాత రుణగ్రహీత మిగిలిన బకాయి మొత్తాన్ని కూడా చెల్లించి, రుణదాత నుంచి ఎన్‌ఓసీ (NOC) తీసుకుని, సిబిల్ దగ్గర డిస్ప్యూట్ పెడితే అకౌంట్ స్టేటస్‌ను 'సెటిల్డ్' నుంచి 'క్లోజ్డ్'గా మార్చే అవకాశం ఉంటుంది. అయితే దీనికి రుణదాత నుంచి నిర్ధారణ రావాల్సి ఉంటుంది.క్రెడిట్ కార్డ్ సెటిల్‌మెంట్ వల్ల క్రెడిట్ స్కోర్‌పై ఎలాంటి ప్రభావం ఉంటుంది?మీ క్రెడిట్ కార్డ్ అకౌంట్ 'సెటిల్డ్' అని నమోదైతే, బట్టి క్రెడిట్ స్కోర్ గణనీయంగా తగ్గే అవకాశం ఉంటుంది. బ్యాంకులు, ఆర్థిక సంస్థలు మిమ్మల్ని ఎక్కువ రిస్క్ ఉన్న రుణగ్రహీతగా భావించొచ్చు. భవిష్యత్తులో మరో క్రెడిట్ కార్డ్ కోసం అప్లై చేసినప్పుడు దరఖాస్తు తిరస్కరణకు గురయ్యే అవకాశం ఉంటుంది. భవిష్యత్తులో మీకు లోన్ మంజూరైనా, గతంలో సెటిల్‌మెంట్ చేసిన కారణంగా తక్కువ అనుకూలమైన వడ్డీ రేట్లు లేదా ఇతర షరతులు విధించొచ్చు. సెటిల్‌మెంట్ వివరాలు మీ క్రెడిట్ హిస్టరీలో చాలా ఏళ్ల పాటు కనిపించొచ్చు.అందుకే బ్యాంకు సెటిల్‌మెంట్ ఆఫర్ ఇచ్చిన వెంటనే ఒప్పుకోకండి. మీ ఆర్థిక పరిస్థితి గురించి బ్యాంకుకు నిజాయితీగా వివరించండి. బకాయి చెల్లించడానికి ఎలాంటి మార్గాలు ఉన్నాయో అడిగి తెలుసుకోండి. కొన్ని బ్యాంకులు అర్హత ఉన్న క్రెడిట్ కార్డ్ కస్టమర్లకు బకాయి మొత్తాన్ని ఈఎంఐలుగా మార్చుకునే అవకాశం ఇస్తాయి. దీంతో ఒకేసారి పెద్ద మొత్తం చెల్లించాల్సిన అవసరం ఉండదు. కొన్ని నెలల పాటు విడతల వారీగా డబ్బు చెల్లించొచ్చు. అయితే ఈ ఆఫర్‌ను అంగీకరించే ముందు వడ్డీ రేటు, ప్రాసెసింగ్ ఫీజు, చివరికి మీరు చెల్లించాల్సిన మొత్తం ఎంత అవుతుందో తెలుసుకోండి. మీరు తాత్కాలికంగా ఆర్థిక ఇబ్బందులు ఎదుర్కొంటుంటే, బకాయిని విడతల వారీగా చెల్లించేలా ప్రత్యేక రీపేమెంట్ ప్లాన్ ఇవ్వగలరా అని బ్యాంకును అడగండి. అయితే ఈ ఏర్పాటు గురించి క్రెడిట్ బ్యూరోలకు బ్యాంకు ఎలాంటి సమాచారం ఇస్తుందో ముందుగానే తెలుసుకోండి.మీ ఆర్థిక పరిస్థితి మరీ దారుణంగా ఉండి, పూర్తి బకాయి చెల్లించడం నిజంగా సాధ్యం కానప్పుడు మాత్రమే సెటిల్‌మెంట్ గురించి ఆలోచించండి. అయితే అగ్రిమెంట్‌పై సంతకం చేసే ముందు లేదా డబ్బు చెల్లించే ముందు మీ క్రెడిట్ రిపోర్ట్‌పై పడే ప్రభావాన్ని పూర్తిగా అర్థం చేసుకోండి. సెటిల్‌మెంట్‌కు సంబంధించిన అన్ని షరతులను రాతపూర్వకంగా తీసుకోండి. మీ అకౌంట్ వివరాలను క్రెడిట్ బ్యూరోలకు బ్యాంకు ఏ స్టేటస్‌తో పంపిస్తుందో కూడా అడిగి తెలుసుకోండి.క్రెడిట్ కార్డ్‌ను తెలివిగా వాడండి!క్రెడిట్ కార్డ్‌ను బాధ్యతగా ఉపయోగిస్తే అది మంచి ఆర్థిక సాధనంగా ఉపయోగపడుతుంది. ఖర్చులను నిర్వహించుకోవడానికి, రివార్డులు పొందడానికి, మంచి క్రెడిట్ హిస్టరీని ఏర్పాటు చేసుకోవడానికి సాయపడుతుంది. మీ క్రెడిట్ స్కోర్ అనేది కేవలం ఒక నంబర్ మాత్రమే కాదు. మీరు అప్పులను ఎలా తిరిగి చెల్లిస్తున్నారో తెలియజేసే ముఖ్యమైన సూచిక. భవిష్యత్తులో లోన్లు, ఇతర ఆర్థిక సేవలు పొందే అవకాశాలపై కూడా ఇది ప్రభావం చూపుతుంది. క్రెడిట్ కార్డ్ మీ ఆర్థిక జీవితాన్ని సులభతరం చేయాలి. అంతేకానీ అదనపు ఆర్థిక భారంగా మారకూడదు. కాబట్టి అవసరానికి తగ్గట్టే ఖర్చు చేయండి. సమయానికి బిల్లులు చెల్లించండి. మీ క్రెడిట్ హెల్త్‌ను కాపాడుకోండి!

Source link