ప్రభన్యూస్

RBI Cheque Rules: బ్యాంకులో జమ చేసిన చెక్ పోతే బాధ్యత ఎవరిది? RBI నిబంధనలు ఏంటి? | బిజినెస్


Last Updated:

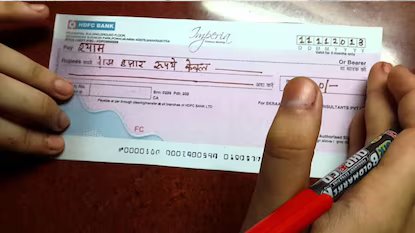
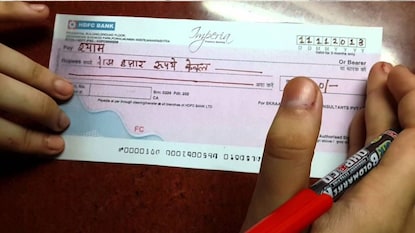
బ్యాంకులో చెక్ జమ చేశారు.. రోజులు గడుస్తున్నా ఖాతాలో డబ్బులు పడటం లేదా? తీరా విచారిస్తే చెక్ కనిపించడం లేదని బ్యాంకు చెబుతోందా? ఇలాంటి పరిస్థితుల్లో ఖాతాదారులే నష్టాన్ని భరించాలా? లేక బ్యాంకే బాధ్యత తీసుకోవాలా? ఈ కీలక విషయాలు ప్రతి ఖాతాదారుడు తెలుసుకోవాలి.

News18
News18

బ్యాంకులో చెక్ జమ చేసిన తర్వాత కొన్నిసార్లు అనుకున్న సమయానికి డబ్బులు ఖాతాలో జమ కావు. రోజుల తరబడి ఎదురుచూసినా నగదు అందకపోతే ఖాతాదారులు ఆందోళన చెందుతారు. ఇలాంటి పరిస్థితుల్లో చెక్ ఎక్కడ ఉందో తెలుసుకునేందుకు బ్యాంకును సంప్రదించాల్సి వస్తుంది. అహ్మదాబాద్‌కు చెందిన విపుల్‌భాయ్‌కు కూడా ఇలాంటి అనుభవమే ఎదురైంది. ఓ వ్యాపారి నుంచి చెక్ తీసుకున్న ఆయన దానిని బ్యాంకులో జమ చేశారు. అయితే, చాలా రోజులు గడిచినా డబ్బులు ఖాతాలోకి రాలేదు. బ్యాంకులో విచారించగా, క్లియరింగ్ ప్రక్రియలో చెక్ ఎక్కడో తప్పిపోయినట్లు తెలిసింది. మరి ఇలాంటి సందర్భాల్లో బాధ్యత ఎవరిది? ఖాతాదారుడే నష్టాన్ని భరించాలా? దీనిపై రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (ఆర్‌బీఐ) నిబంధనలు ఏం చెబుతున్నాయో తెలుసుకుందాం.

చెక్ పోతే బ్యాంకుదే బాధ్యత

బ్యాంకులో జమ చేసిన చెక్ క్లియరింగ్ ప్రక్రియలో భాగంగా బ్రాంచిలో లేదా రవాణా సమయంలో కనిపించకుండా పోతే, దానికి ఖాతాదారుడు బాధ్యత వహించాల్సిన అవసరం లేదు. చెక్‌ను సేకరించిన బ్యాంకుదే బాధ్యత అవుతుంది. కాబట్టి, బ్యాంకులో జమ చేసిన తర్వాత చెక్ పోయిన కారణంగా కస్టమర్‌ను బాధ్యుడిగా చేయడం సరికాదు. ఇలాంటి పరిస్థితుల్లో ఖాతాదారుడి ప్రయోజనాలను కాపాడేందుకు ఆర్‌బీఐ నిబంధనలు కొన్ని ఏర్పాట్లు చేశాయి.

డూప్లికేట్ చెక్ ఖర్చులను ఎవరు చెల్లించాలి?

చెక్ పోయిన విషయం బ్యాంకుకు తెలిసిన వెంటనే సంబంధిత ఖాతాదారుడికి సమాచారం అందించాలి. అప్పుడు ఖాతాదారుడు చెక్ జారీ చేసిన వ్యక్తి లేదా సంస్థను సంప్రదించి, పోయిన చెక్‌పై చెల్లింపులు నిలిపివేయాలని కోరవచ్చు. అనంతరం కొత్తగా డూప్లికేట్ చెక్ పొందేందుకు చర్యలు తీసుకోవచ్చు.

ఇక్కడ మరో ముఖ్యమైన విషయం ఉంది. డూప్లికేట్ చెక్ పొందడానికి ఖాతాదారుడు ఖర్చు చేయాల్సి వస్తే, నిబంధనల ప్రకారం ఆ సంబంధిత ఖర్చులను బ్యాంకు భరించాలి. అలాగే, డూప్లికేట్ చెక్ జారీ చేయడంలో అధిక జాప్యం జరిగితే, నిబంధనలకు అనుగుణంగా ఆలస్యానికి సంబంధించిన వడ్డీని కూడా బ్యాంకు చెల్లించాల్సి ఉంటుంది. అయితే, చెక్‌లో ఉన్న పూర్తి మొత్తాన్ని బ్యాంకు నష్టపరిహారంగా చెల్లిస్తుందని భావించకూడదు.

ఖాతాదారులు తీసుకోవాల్సిన జాగ్రత్తలు

మీ చెక్ బ్యాంకులో జమ చేసిన తర్వాత కనిపించకుండా పోతే, ముందుగా బ్యాంకు నుంచి చెక్ పోయినట్లు రాతపూర్వక ధ్రువీకరణ తీసుకోండి. వెంటనే చెక్ జారీ చేసిన వ్యక్తికి సమాచారం ఇచ్చి, చెల్లింపును నిలిపివేయించండి. ఆ తర్వాత డూప్లికేట్ చెక్‌ను పొందండి. దాని కోసం చేసిన ఖర్చులకు సంబంధించిన రశీదులను భద్రపరచుకోండి. ఆర్‌బీఐ నిబంధనల ప్రకారం అర్హమైన ఖర్చులు, ఆలస్యానికి సంబంధించిన వడ్డీ కోసం బ్యాంకును సంప్రదించి పరిహారం కోరవచ్చు.
Source link

Leave a Reply

Your email address will not be published. Required fields are marked *

×
prabhanews.co.in
Logo
Date of Publish : 25 October 2026, 1:44 pm Digital Edition : Prabhanews
RBI Cheque Rules: బ్యాంకులో జమ చేసిన చెక్ పోతే బాధ్యత ఎవరిది? RBI నిబంధనలు ఏంటి? | బిజినెస్

Last Updated:Oct 25, 2026 1:36 PM ISTబ్యాంకులో చెక్ జమ చేశారు.. రోజులు గడుస్తున్నా ఖాతాలో డబ్బులు పడటం లేదా? తీరా విచారిస్తే చెక్ కనిపించడం లేదని బ్యాంకు చెబుతోందా? ఇలాంటి పరిస్థితుల్లో ఖాతాదారులే నష్టాన్ని భరించాలా? లేక బ్యాంకే బాధ్యత తీసుకోవాలా? ఈ కీలక విషయాలు ప్రతి ఖాతాదారుడు తెలుసుకోవాలి.
News18బ్యాంకులో చెక్ జమ చేసిన తర్వాత కొన్నిసార్లు అనుకున్న సమయానికి డబ్బులు ఖాతాలో జమ కావు. రోజుల తరబడి ఎదురుచూసినా నగదు అందకపోతే ఖాతాదారులు ఆందోళన చెందుతారు. ఇలాంటి పరిస్థితుల్లో చెక్ ఎక్కడ ఉందో తెలుసుకునేందుకు బ్యాంకును సంప్రదించాల్సి వస్తుంది. అహ్మదాబాద్‌కు చెందిన విపుల్‌భాయ్‌కు కూడా ఇలాంటి అనుభవమే ఎదురైంది. ఓ వ్యాపారి నుంచి చెక్ తీసుకున్న ఆయన దానిని బ్యాంకులో జమ చేశారు. అయితే, చాలా రోజులు గడిచినా డబ్బులు ఖాతాలోకి రాలేదు. బ్యాంకులో విచారించగా, క్లియరింగ్ ప్రక్రియలో చెక్ ఎక్కడో తప్పిపోయినట్లు తెలిసింది. మరి ఇలాంటి సందర్భాల్లో బాధ్యత ఎవరిది? ఖాతాదారుడే నష్టాన్ని భరించాలా? దీనిపై రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (ఆర్‌బీఐ) నిబంధనలు ఏం చెబుతున్నాయో తెలుసుకుందాం.చెక్ పోతే బ్యాంకుదే బాధ్యతబ్యాంకులో జమ చేసిన చెక్ క్లియరింగ్ ప్రక్రియలో భాగంగా బ్రాంచిలో లేదా రవాణా సమయంలో కనిపించకుండా పోతే, దానికి ఖాతాదారుడు బాధ్యత వహించాల్సిన అవసరం లేదు. చెక్‌ను సేకరించిన బ్యాంకుదే బాధ్యత అవుతుంది. కాబట్టి, బ్యాంకులో జమ చేసిన తర్వాత చెక్ పోయిన కారణంగా కస్టమర్‌ను బాధ్యుడిగా చేయడం సరికాదు. ఇలాంటి పరిస్థితుల్లో ఖాతాదారుడి ప్రయోజనాలను కాపాడేందుకు ఆర్‌బీఐ నిబంధనలు కొన్ని ఏర్పాట్లు చేశాయి.డూప్లికేట్ చెక్ ఖర్చులను ఎవరు చెల్లించాలి?చెక్ పోయిన విషయం బ్యాంకుకు తెలిసిన వెంటనే సంబంధిత ఖాతాదారుడికి సమాచారం అందించాలి. అప్పుడు ఖాతాదారుడు చెక్ జారీ చేసిన వ్యక్తి లేదా సంస్థను సంప్రదించి, పోయిన చెక్‌పై చెల్లింపులు నిలిపివేయాలని కోరవచ్చు. అనంతరం కొత్తగా డూప్లికేట్ చెక్ పొందేందుకు చర్యలు తీసుకోవచ్చు.ఇక్కడ మరో ముఖ్యమైన విషయం ఉంది. డూప్లికేట్ చెక్ పొందడానికి ఖాతాదారుడు ఖర్చు చేయాల్సి వస్తే, నిబంధనల ప్రకారం ఆ సంబంధిత ఖర్చులను బ్యాంకు భరించాలి. అలాగే, డూప్లికేట్ చెక్ జారీ చేయడంలో అధిక జాప్యం జరిగితే, నిబంధనలకు అనుగుణంగా ఆలస్యానికి సంబంధించిన వడ్డీని కూడా బ్యాంకు చెల్లించాల్సి ఉంటుంది. అయితే, చెక్‌లో ఉన్న పూర్తి మొత్తాన్ని బ్యాంకు నష్టపరిహారంగా చెల్లిస్తుందని భావించకూడదు.ఖాతాదారులు తీసుకోవాల్సిన జాగ్రత్తలుమీ చెక్ బ్యాంకులో జమ చేసిన తర్వాత కనిపించకుండా పోతే, ముందుగా బ్యాంకు నుంచి చెక్ పోయినట్లు రాతపూర్వక ధ్రువీకరణ తీసుకోండి. వెంటనే చెక్ జారీ చేసిన వ్యక్తికి సమాచారం ఇచ్చి, చెల్లింపును నిలిపివేయించండి. ఆ తర్వాత డూప్లికేట్ చెక్‌ను పొందండి. దాని కోసం చేసిన ఖర్చులకు సంబంధించిన రశీదులను భద్రపరచుకోండి. ఆర్‌బీఐ నిబంధనల ప్రకారం అర్హమైన ఖర్చులు, ఆలస్యానికి సంబంధించిన వడ్డీ కోసం బ్యాంకును సంప్రదించి పరిహారం కోరవచ్చు.మరింత చదవండి

Source link