ప్రభన్యూస్

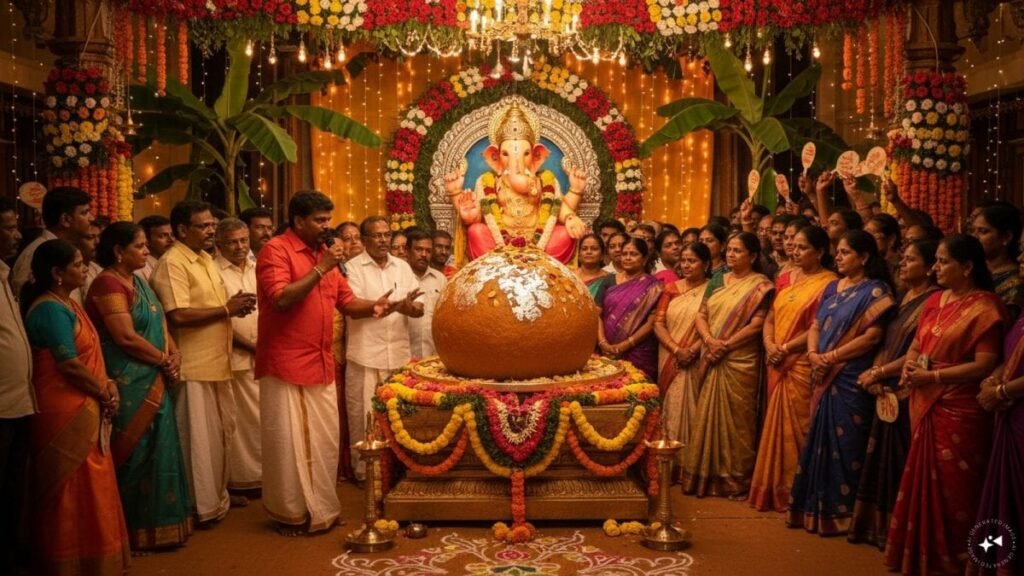
Laddu Auction: వేలంలో లడ్డూలకు లక్షల రూపాయలు… ట్యాక్స్ రూల్స్ ఏం చెబుతున్నాయి? | బిజినెస్


లడ్డూ కొనడం… డొనేషన్ ఇవ్వడం ఒక్కటేనా?

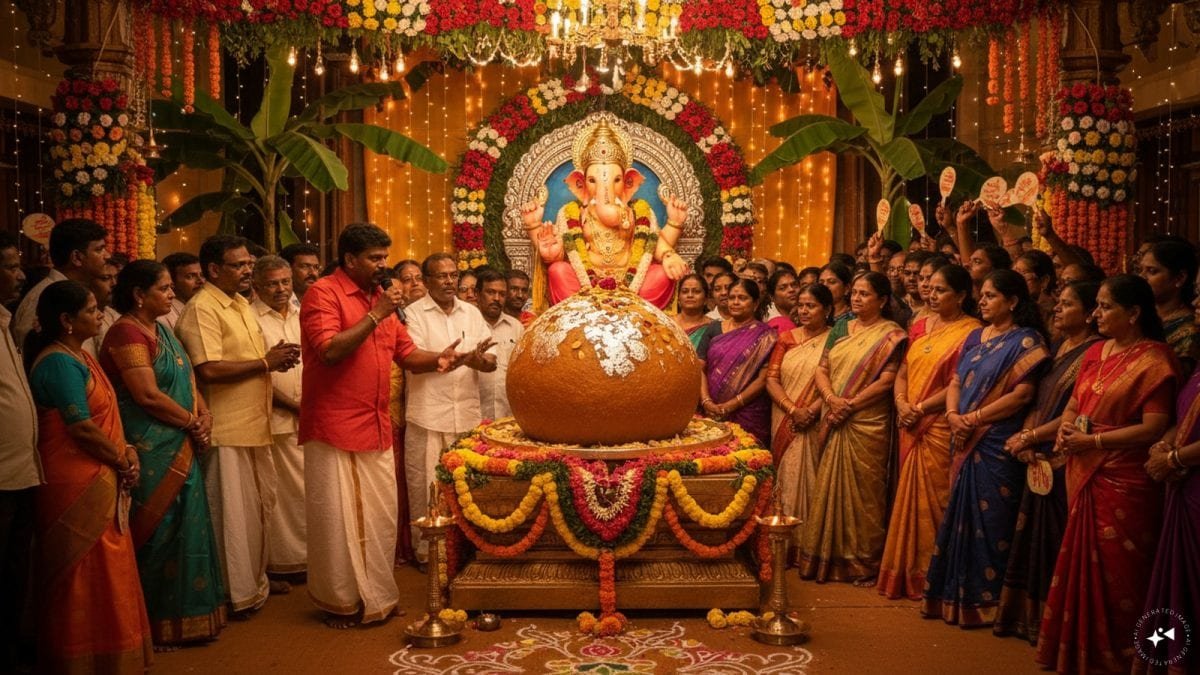
లడ్డూ వేలంలో భారీ మొత్తం చెల్లించినప్పుడు మొదట అర్థం చేసుకోవాల్సిన విషయం లడ్డూ కొనుగోలు, డొనేషన్ రెండూ ఒకటే కావని. ఉదాహరణకు ఒక వ్యక్తి గణేష్ ఉత్సవ సమితి నిర్వహించిన వేలంలో రూ.5 లక్షలకు లడ్డూను దక్కించుకున్నాడనుకుందాం. అతను రూ.5 లక్షలు చెల్లించి లడ్డూను సొంతం చేసుకున్నాడు. అంటే అతను ఒక వేలం లావాదేవీలో పాల్గొని వస్తువును పొందాడు. కేవలం ఆ డబ్బు ఉత్సవ కమిటీకి వెళ్లిందనే కారణంతో మొత్తం రూ.5 లక్షలను డొనేషన్‌గా పరిగణించలేం. ఆదాయపు పన్ను చట్టంలోని సెక్షన్ 80G కింద కొన్ని అర్హత కలిగిన సంస్థలు లేదా ఫండ్‌లకు ఇచ్చే విరాళాలకు పన్ను మినహాయింపు ఉంటుంది. అయితే ఇందుకు సంస్థ అర్హత, చెల్లింపు విధానం, అవసరమైన రసీదు, ఇతర నిర్దిష్ట నిబంధనలు వర్తిస్తాయి. విశాఖపట్నానికి చెందిన చార్టర్డ్ అకౌంటెంట్ కూటికుప్పల తులసీరామ్ కూడా ఇదే విషయాన్ని స్పష్టం చేస్తున్నారు. “లడ్డూ వేలంలో లక్షలు చెల్లించారంటే, ఆ మొత్తంపై కొనుగోలుదారుకు ప్రత్యేకంగా ఆదాయపు పన్ను పడదు. అయితే ఆ డబ్బు ఎక్కడి నుంచి వచ్చిందో వివరించగలగాలి. అలాగే లక్షలు చెల్లించారనే కారణంతో ఐటీఆర్‌లో అంత మొత్తాన్ని పన్ను మినహాయింపుగా చూపించలేరు” అని తెలిపారు.

లడ్డూ కొన్న వ్యక్తికి పన్ను పడుతుందా?

లడ్డూను లక్షల రూపాయలకు కొనుగోలు చేసిన వ్యక్తికి ఆ మొత్తంపై మళ్లీ ఆదాయపు పన్ను పడుతుందా అనే సందేహం కూడా ఉంటుంది. ఒక వ్యక్తి రూ.5 లక్షలు, రూ.10 లక్షలు లేదా రూ.25 లక్షలు చెల్లించి లడ్డూను కొనుగోలు చేశాడంటే, ఆ చెల్లించిన మొత్తమే అతని పన్ను విధించదగిన ఆదాయంగా మారదు. అదే సమయంలో ఆ మొత్తాన్ని తన ఆదాయం నుంచి తగ్గించుకుని పన్ను మినహాయింపు పొందే అవకాశం కూడా సాధారణంగా ఉండదు. అయితే ఇంత పెద్ద మొత్తాన్ని ఖర్చు చేసినప్పుడు ఆ డబ్బు ఎక్కడి నుంచి వచ్చిందనే అంశం ముఖ్యంగా మారుతుంది. బ్యాంకు ఖాతా నుంచి చెల్లించినట్లయితే లావాదేవీకి స్పష్టమైన ట్రయల్ ఉంటుంది. నగదు చెల్లింపులు లేదా పెద్ద మొత్తాల లావాదేవీల విషయంలో సంబంధిత పన్ను నిబంధనలు, డాక్యుమెంటేషన్ వంటి అంశాలు పరిశీలించాల్సి ఉంటుంది. అందువల్ల వేలంలో లడ్డూ కొనుగోలు చేసిన వ్యక్తి చెల్లించిన మొత్తం పన్ను విధించదగిన ఆదాయం అని అర్థం కాదు. అయితే ఆ డబ్బుకు సరైన మూలాన్ని వివరించగలగడం, చెల్లింపుకు ఆధారాలు ఉంచుకోవడం కీలకం.

80G డొనేషన్‌గా చూపించాలంటే ఏం కావాలి?

లడ్డూ వేలంలో చెల్లించిన మొత్తాన్ని డొనేషన్‌గా చూపించి సెక్షన్ 80G కింద పన్ను ప్రయోజనం పొందాలనుకుంటే కేవలం “గణేష్ ఉత్సవ సమితి” అనే పేరు ఉండటం సరిపోదు. సంస్థ యొక్క చట్టపరమైన స్వరూపం, PAN, 12AB నమోదు, 80G ఆమోదం, ఖాతాల నిర్వహణ, విరాళం రసీదు వంటి అంశాలు ముఖ్యమైనవి. ఒక సంస్థ స్వచ్ఛంద లేదా మతపరమైన ట్రస్ట్‌గా, లేదా ఇతర అర్హత కలిగిన సంస్థగా ఉంటే, దానికి వచ్చిన స్వచ్ఛంద విరాళాలపై ఆదాయపు పన్ను చట్టంలోని ప్రత్యేక నిబంధనలు వర్తించవచ్చు. అయితే వాటికి కూడా నిర్దిష్ట షరతులు ఉంటాయి. కాబట్టి ఉత్సవ సమితి రిజిస్టర్ అయిందన్న ఒక్క కారణంతో దానికి వచ్చిన మొత్తం పన్ను రహితం అవుతుందని చెప్పలేం.

సీఏ కూటికుప్పల తులసీరామ్ మాట్లాడుతూ, “డొనేషన్ అనే రసీదు ఇవ్వడానికి, పన్ను మినహాయింపు పొందే డొనేషన్ కావడానికి తేడా ఉంది. సమితి విరాళం స్వీకరించి రసీదు ఇవ్వవచ్చు. కానీ కొనుగోలుదారు డొనేషన్ మినహాయింపు కోరాలంటే సమితికి సంబంధిత పన్ను శాఖ అనుమతి ఉండాలి. ఆ చెల్లింపు నిజంగా అర్హమైన విరాళం కావాలి. లడ్డూను వేలంలో పొందడానికి చెల్లించిన ధరను మొత్తం విరాళంగా మార్చి చూపడం సమర్థించుకోవడం కష్టం. ప్రధానంగా మతపరమైన ఉద్దేశం ఉన్న కార్యక్రమానికి ఇచ్చిన మొత్తంపై సాధారణ దాతృత్వ మినహాయింపు కూడా వర్తించదు” అని వివరించారు.

కంపెనీ లడ్డూను కొనుగోలు చేస్తే CSR కింద చూపించవచ్చా?

లడ్డూ వేలంలో కంపెనీలు కూడా భారీ మొత్తాలు చెల్లిస్తుంటాయి. ఒక కంపెనీ గణేష్ ఉత్సవ లడ్డూను రూ.10 లక్షలకు వేలంలో కొనుగోలు చేసిందనుకుందాం. కేవలం ఆ కారణంతో ఆ రూ.10 లక్షలను CSR ఖర్చుగా చూపించడం సాధారణంగా సరిపోదు. CSR ఖర్చులకు కంపెనీల చట్టం, CSR నిబంధనల్లో నిర్దేశించిన ఫ్రేమ్‌వర్క్, అర్హత కలిగిన కార్యకలాపాలు వర్తిస్తాయి. సీఏ తులసీరామ్ ప్రకారం, “కంపెనీకి సీఎస్ఆర్‌గా చూపించడం సాధారణంగా కుదరదు. గణేష్ ఉత్సవంలో లడ్డూ వేలం గెలవడం ఒక్కటే సీఎస్ఆర్‌కు అర్హమైన సామాజిక కార్యక్రమం కాదు. కంపెనీ దానిని ప్రచార ఖర్చు అని చెప్పినా, నిజంగా ప్రచార సేవ పొందిందని, అది వ్యాపార ప్రయోజనం కోసం చేసిన ఖర్చని ఆధారాలు ఉండాలి. పేరు మార్చి బుక్ చేయడం సరిపోదు. సీఎస్ఆర్ ఖర్చుకు సాధారణ వ్యాపార ఖర్చు మినహాయింపు కూడా ఆటోమేటిక్‌గా రాదు.” అంటే లడ్డూ కోసం రూ.10 లక్షలు చెల్లించడం ఒకటి, అర్హత కలిగిన CSR కార్యకలాపానికి రూ.10 లక్షలు ఖర్చు చేయడం మరోటి.

మరి కంపెనీ ఖాతాల్లో ఎలా చూపించాలి?

కంపెనీ లడ్డూను కొనుగోలు చేసిన మొత్తాన్ని ఏ ఖాతాలో చూపించాలనే దానికి ప్రతి సందర్భంలో ఒకే సమాధానం ఉండదు. కంపెనీ నిజంగా చేసిన లావాదేవీ, లడ్డూను ఎలా ఉపయోగించింది, చెల్లింపు స్వరూపం, సంస్థ అకౌంటింగ్ విధానాలు, అలాగే వర్తించే ఆదాయపు పన్ను, కంపెనీ చట్ట నిబంధనల ఆధారంగా అకౌంటింగ్ నిర్ణయించాలి. అందువల్ల “లడ్డూ వేలంలో రూ.10 లక్షలకు కొన్నాం కాబట్టి CSR” లేదా “కమిటీకి డబ్బు ఇచ్చాం కాబట్టి విరాళం” అని ఆటోమేటిక్‌గా నిర్ణయించలేం. కంపెనీ ఖాతాల్లో సరైన హెడ్‌ను నిర్ణయించేటప్పుడు లావాదేవీ వాస్తవ స్వరూపాన్ని పరిశీలించడం అవసరం. ఒకవేళ కంపెనీ దానిని ప్రచార ఖర్చుగా పేర్కొంటే, నిజంగా ప్రచార సేవ లేదా వ్యాపార ప్రయోజనం పొందినట్లు ఆధారాలు ఉండాల్సి ఉంటుంది.

ఉత్సవ సమితి రిజిస్టర్ కాకపోతే?

సమితి రిజిస్టర్ కాలేదంటే లడ్డూ వేలంలో వచ్చిన డబ్బు లెక్కల్లో చూపించాల్సిన అవసరం లేదనుకోవడం కూడా సరికాదు. రిజిస్ట్రేషన్ లేకున్నా సంఘం లేదా వ్యక్తుల సమూహానికి పన్ను బాధ్యత రావచ్చు. అందువల్ల లక్షల రూపాయల వేలం మొత్తం వచ్చినప్పుడు వేలం వివరాలు, విజేత పేరు, చెల్లింపు రుజువు, రసీదు, ఆ డబ్బు ఎలా ఖర్చయిందనే లెక్కలు ఉండటం ముఖ్యం. సీఏ తులసీరామ్ ప్రకారం, “సమితి రిజిస్టర్ కాకపోతే డబ్బు లెక్కల్లో కనిపించకూడదని కాదు. రిజిస్ట్రేషన్ లేకున్నా సంఘం లేదా వ్యక్తుల సమూహానికి పన్ను బాధ్యత రావచ్చు. లక్షల రూపాయల వేలం మొత్తానికి వేలం వివరాలు, విజేత పేరు, చెల్లింపు రుజువు, రసీదు, ఆ డబ్బు ఎలా ఖర్చయిందనే లెక్కలు ఉండాలి. సమితికి పన్ను మినహాయింపు ఉందా అనేది ప్రత్యేకంగా పరిశీలించాలి.” ట్రస్ట్ లేదా సంస్థకు వచ్చిన స్వచ్ఛంద విరాళాలకు కొన్ని ప్రత్యేక పన్ను నిబంధనలు వర్తించవచ్చు. కార్పస్ సహకారం అయితే దానికి కూడా ప్రత్యేక నిబంధనలు ఉంటాయి. అయితే ఏ మినహాయింపు వర్తిస్తుంది అనేది ఆ సంస్థ చట్టపరమైన స్థితి, నమోదు, రిజిస్ట్రేషన్లు, విరాళం స్వరూపం, ఇతర నిబంధనల ఆధారంగా నిర్ణయించాల్సి ఉంటుంది.

మరి కమిటీకి వచ్చిన రూ.25 లక్షలు ఎలా లెక్కల్లోకి వస్తాయి?

ఒక లడ్డూ వేలంలో రూ.25 లక్షలు వచ్చాయని అనుకుందాం. ఆ మొత్తాన్ని ఉత్సవ కమిటీ తన ఖాతాల్లో సరైన విధంగా నమోదు చేయాలి. వేలం ఎప్పుడు నిర్వహించారు, ఎవరు గెలిచారు, ఎంత మొత్తానికి గెలిచారు, డబ్బు ఎలా చెల్లించారు, ఎలాంటి రసీదు ఇచ్చారు వంటి వివరాలను భద్రపరచడం అవసరం. అలాగే ఆ డబ్బును తర్వాత ఏ కార్యక్రమాలకు వినియోగించారో తెలిపే ఆదాయ, వ్యయ లెక్కలు కూడా నిర్వహించాలి. కమిటీకి పన్ను మినహాయింపు ఉందా, అది ఏ చట్టపరమైన రూపంలో ఉంది, ఏ రిజిస్ట్రేషన్లు ఉన్నాయి, వచ్చిన మొత్తం స్వచ్ఛంద విరాళమా లేదా వేలం ద్వారా వచ్చిన మొత్తమా వంటి అంశాలు కూడా కీలకం. అందువల్ల లడ్డూ వేలంలో రూ.25 లక్షలు వచ్చాయని మాత్రమే చూసి ఆ మొత్తానికి పన్ను ఉండదని లేదా మొత్తం మీద పన్ను తప్పనిసరిగా ఉంటుందని సాధారణంగా చెప్పలేం. కమిటీకి వర్తించే పన్ను నిబంధనలు, దాని చట్టపరమైన స్థితి, రిజిస్ట్రేషన్లు, లావాదేవీ డాక్యుమెంటేషన్ ఆధారంగా నిర్ణయం మారుతుంది.

లడ్డూ వేలంలో రూ.5 లక్షలు, రూ.10 లక్షలు, రూ.25 లక్షలు లేదా తాజాగా బాలాపూర్‌లో మాదిరిగా రూ.39 లక్షలు పలకడం ఒక విషయం. ఆ డబ్బును డొనేషన్, CSR, వ్యాపార వ్యయం లేదా ఇతర అకౌంటింగ్ హెడ్‌గా చూపించడం మరో విషయం. లడ్డూ కొన్న వ్యక్తికి ఆ మొత్తంపై ప్రత్యేకంగా ఆదాయపు పన్ను విధించబడుతుందని చెప్పలేం. కానీ వేలంలో చెల్లించిన మొత్తాన్ని ITRలో పన్ను మినహాయింపు పొందే డొనేషన్‌గా చూపించడం ఆటోమేటిక్ కాదు. దానికి సంస్థ అర్హత, సంబంధిత పన్ను అనుమతులు, చెల్లింపు స్వరూపం, రసీదు వంటి అంశాలు పరిశీలించాలి. అదేవిధంగా కంపెనీ లడ్డూను కొనుగోలు చేసినంత మాత్రాన ఆ మొత్తాన్ని CSRగా చూపించలేం. కంపెనీ దానిని ఏ ఉద్దేశంతో కొనుగోలు చేసింది, వ్యాపార ప్రయోజనం ఉందా, ప్రచార సేవను పొందిందా వంటి వాస్తవాల ఆధారంగా అకౌంటింగ్, పన్ను చికిత్స నిర్ణయించాల్సి ఉంటుంది.

మరోవైపు లడ్డూ వేలం ద్వారా ఉత్సవ కమిటీకి వచ్చిన భారీ మొత్తాలు కూడా లెక్కల్లో సక్రమంగా నమోదు కావాలి. సమితి చట్టపరమైన స్థితి, రిజిస్ట్రేషన్లు, పన్ను మినహాయింపు స్థితి, ఆదాయ-వ్యయ లెక్కలు, డబ్బు వినియోగం వంటి అంశాలు కీలకంగా మారతాయి. అందుకే లడ్డూ వేలంలో “డబ్బు ఎక్కడికి వెళ్లింది??” అనే ప్రశ్నతో పాటు “ఎలాంటి లావాదేవీగా వెళ్లింది?” అనేదే అసలు కీలకం. లక్షల రూపాయలకు లడ్డూ కొనుగోలు చేసినంత మాత్రాన అది డొనేషన్‌గా మారదు. కంపెనీ కొనుగోలు చేసినంత మాత్రాన CSRగా మారదు. లావాదేవీ వాస్తవ స్వరూపం, దానికి సంబంధించిన పత్రాలు, చెల్లింపు విధానం, కొనుగోలుదారు మరియు ఉత్సవ సమితికి వర్తించే పన్ను నిబంధనల ఆధారంగానే దాని సరైన అకౌంటింగ్, పన్ను చికిత్స నిర్ణయించాలి.
Source link

Leave a Reply

Your email address will not be published. Required fields are marked *

×
prabhanews.co.in
Logo
Date of Publish : 25 September 2026, 4:31 pm Digital Edition : Prabhanews
Laddu Auction: వేలంలో లడ్డూలకు లక్షల రూపాయలు… ట్యాక్స్ రూల్స్ ఏం చెబుతున్నాయి? | బిజినెస్

లడ్డూ కొనడం... డొనేషన్ ఇవ్వడం ఒక్కటేనా?లడ్డూ వేలంలో భారీ మొత్తం చెల్లించినప్పుడు మొదట అర్థం చేసుకోవాల్సిన విషయం లడ్డూ కొనుగోలు, డొనేషన్ రెండూ ఒకటే కావని. ఉదాహరణకు ఒక వ్యక్తి గణేష్ ఉత్సవ సమితి నిర్వహించిన వేలంలో రూ.5 లక్షలకు లడ్డూను దక్కించుకున్నాడనుకుందాం. అతను రూ.5 లక్షలు చెల్లించి లడ్డూను సొంతం చేసుకున్నాడు. అంటే అతను ఒక వేలం లావాదేవీలో పాల్గొని వస్తువును పొందాడు. కేవలం ఆ డబ్బు ఉత్సవ కమిటీకి వెళ్లిందనే కారణంతో మొత్తం రూ.5 లక్షలను డొనేషన్‌గా పరిగణించలేం. ఆదాయపు పన్ను చట్టంలోని సెక్షన్ 80G కింద కొన్ని అర్హత కలిగిన సంస్థలు లేదా ఫండ్‌లకు ఇచ్చే విరాళాలకు పన్ను మినహాయింపు ఉంటుంది. అయితే ఇందుకు సంస్థ అర్హత, చెల్లింపు విధానం, అవసరమైన రసీదు, ఇతర నిర్దిష్ట నిబంధనలు వర్తిస్తాయి. విశాఖపట్నానికి చెందిన చార్టర్డ్ అకౌంటెంట్ కూటికుప్పల తులసీరామ్ కూడా ఇదే విషయాన్ని స్పష్టం చేస్తున్నారు. "లడ్డూ వేలంలో లక్షలు చెల్లించారంటే, ఆ మొత్తంపై కొనుగోలుదారుకు ప్రత్యేకంగా ఆదాయపు పన్ను పడదు. అయితే ఆ డబ్బు ఎక్కడి నుంచి వచ్చిందో వివరించగలగాలి. అలాగే లక్షలు చెల్లించారనే కారణంతో ఐటీఆర్‌లో అంత మొత్తాన్ని పన్ను మినహాయింపుగా చూపించలేరు" అని తెలిపారు.లడ్డూ కొన్న వ్యక్తికి పన్ను పడుతుందా?లడ్డూను లక్షల రూపాయలకు కొనుగోలు చేసిన వ్యక్తికి ఆ మొత్తంపై మళ్లీ ఆదాయపు పన్ను పడుతుందా అనే సందేహం కూడా ఉంటుంది. ఒక వ్యక్తి రూ.5 లక్షలు, రూ.10 లక్షలు లేదా రూ.25 లక్షలు చెల్లించి లడ్డూను కొనుగోలు చేశాడంటే, ఆ చెల్లించిన మొత్తమే అతని పన్ను విధించదగిన ఆదాయంగా మారదు. అదే సమయంలో ఆ మొత్తాన్ని తన ఆదాయం నుంచి తగ్గించుకుని పన్ను మినహాయింపు పొందే అవకాశం కూడా సాధారణంగా ఉండదు. అయితే ఇంత పెద్ద మొత్తాన్ని ఖర్చు చేసినప్పుడు ఆ డబ్బు ఎక్కడి నుంచి వచ్చిందనే అంశం ముఖ్యంగా మారుతుంది. బ్యాంకు ఖాతా నుంచి చెల్లించినట్లయితే లావాదేవీకి స్పష్టమైన ట్రయల్ ఉంటుంది. నగదు చెల్లింపులు లేదా పెద్ద మొత్తాల లావాదేవీల విషయంలో సంబంధిత పన్ను నిబంధనలు, డాక్యుమెంటేషన్ వంటి అంశాలు పరిశీలించాల్సి ఉంటుంది. అందువల్ల వేలంలో లడ్డూ కొనుగోలు చేసిన వ్యక్తి చెల్లించిన మొత్తం పన్ను విధించదగిన ఆదాయం అని అర్థం కాదు. అయితే ఆ డబ్బుకు సరైన మూలాన్ని వివరించగలగడం, చెల్లింపుకు ఆధారాలు ఉంచుకోవడం కీలకం.80G డొనేషన్‌గా చూపించాలంటే ఏం కావాలి?లడ్డూ వేలంలో చెల్లించిన మొత్తాన్ని డొనేషన్‌గా చూపించి సెక్షన్ 80G కింద పన్ను ప్రయోజనం పొందాలనుకుంటే కేవలం "గణేష్ ఉత్సవ సమితి" అనే పేరు ఉండటం సరిపోదు. సంస్థ యొక్క చట్టపరమైన స్వరూపం, PAN, 12AB నమోదు, 80G ఆమోదం, ఖాతాల నిర్వహణ, విరాళం రసీదు వంటి అంశాలు ముఖ్యమైనవి. ఒక సంస్థ స్వచ్ఛంద లేదా మతపరమైన ట్రస్ట్‌గా, లేదా ఇతర అర్హత కలిగిన సంస్థగా ఉంటే, దానికి వచ్చిన స్వచ్ఛంద విరాళాలపై ఆదాయపు పన్ను చట్టంలోని ప్రత్యేక నిబంధనలు వర్తించవచ్చు. అయితే వాటికి కూడా నిర్దిష్ట షరతులు ఉంటాయి. కాబట్టి ఉత్సవ సమితి రిజిస్టర్ అయిందన్న ఒక్క కారణంతో దానికి వచ్చిన మొత్తం పన్ను రహితం అవుతుందని చెప్పలేం.సీఏ కూటికుప్పల తులసీరామ్ మాట్లాడుతూ, "డొనేషన్ అనే రసీదు ఇవ్వడానికి, పన్ను మినహాయింపు పొందే డొనేషన్ కావడానికి తేడా ఉంది. సమితి విరాళం స్వీకరించి రసీదు ఇవ్వవచ్చు. కానీ కొనుగోలుదారు డొనేషన్ మినహాయింపు కోరాలంటే సమితికి సంబంధిత పన్ను శాఖ అనుమతి ఉండాలి. ఆ చెల్లింపు నిజంగా అర్హమైన విరాళం కావాలి. లడ్డూను వేలంలో పొందడానికి చెల్లించిన ధరను మొత్తం విరాళంగా మార్చి చూపడం సమర్థించుకోవడం కష్టం. ప్రధానంగా మతపరమైన ఉద్దేశం ఉన్న కార్యక్రమానికి ఇచ్చిన మొత్తంపై సాధారణ దాతృత్వ మినహాయింపు కూడా వర్తించదు" అని వివరించారు.కంపెనీ లడ్డూను కొనుగోలు చేస్తే CSR కింద చూపించవచ్చా?లడ్డూ వేలంలో కంపెనీలు కూడా భారీ మొత్తాలు చెల్లిస్తుంటాయి. ఒక కంపెనీ గణేష్ ఉత్సవ లడ్డూను రూ.10 లక్షలకు వేలంలో కొనుగోలు చేసిందనుకుందాం. కేవలం ఆ కారణంతో ఆ రూ.10 లక్షలను CSR ఖర్చుగా చూపించడం సాధారణంగా సరిపోదు. CSR ఖర్చులకు కంపెనీల చట్టం, CSR నిబంధనల్లో నిర్దేశించిన ఫ్రేమ్‌వర్క్, అర్హత కలిగిన కార్యకలాపాలు వర్తిస్తాయి. సీఏ తులసీరామ్ ప్రకారం, "కంపెనీకి సీఎస్ఆర్‌గా చూపించడం సాధారణంగా కుదరదు. గణేష్ ఉత్సవంలో లడ్డూ వేలం గెలవడం ఒక్కటే సీఎస్ఆర్‌కు అర్హమైన సామాజిక కార్యక్రమం కాదు. కంపెనీ దానిని ప్రచార ఖర్చు అని చెప్పినా, నిజంగా ప్రచార సేవ పొందిందని, అది వ్యాపార ప్రయోజనం కోసం చేసిన ఖర్చని ఆధారాలు ఉండాలి. పేరు మార్చి బుక్ చేయడం సరిపోదు. సీఎస్ఆర్ ఖర్చుకు సాధారణ వ్యాపార ఖర్చు మినహాయింపు కూడా ఆటోమేటిక్‌గా రాదు." అంటే లడ్డూ కోసం రూ.10 లక్షలు చెల్లించడం ఒకటి, అర్హత కలిగిన CSR కార్యకలాపానికి రూ.10 లక్షలు ఖర్చు చేయడం మరోటి.మరి కంపెనీ ఖాతాల్లో ఎలా చూపించాలి?కంపెనీ లడ్డూను కొనుగోలు చేసిన మొత్తాన్ని ఏ ఖాతాలో చూపించాలనే దానికి ప్రతి సందర్భంలో ఒకే సమాధానం ఉండదు. కంపెనీ నిజంగా చేసిన లావాదేవీ, లడ్డూను ఎలా ఉపయోగించింది, చెల్లింపు స్వరూపం, సంస్థ అకౌంటింగ్ విధానాలు, అలాగే వర్తించే ఆదాయపు పన్ను, కంపెనీ చట్ట నిబంధనల ఆధారంగా అకౌంటింగ్ నిర్ణయించాలి. అందువల్ల "లడ్డూ వేలంలో రూ.10 లక్షలకు కొన్నాం కాబట్టి CSR" లేదా "కమిటీకి డబ్బు ఇచ్చాం కాబట్టి విరాళం" అని ఆటోమేటిక్‌గా నిర్ణయించలేం. కంపెనీ ఖాతాల్లో సరైన హెడ్‌ను నిర్ణయించేటప్పుడు లావాదేవీ వాస్తవ స్వరూపాన్ని పరిశీలించడం అవసరం. ఒకవేళ కంపెనీ దానిని ప్రచార ఖర్చుగా పేర్కొంటే, నిజంగా ప్రచార సేవ లేదా వ్యాపార ప్రయోజనం పొందినట్లు ఆధారాలు ఉండాల్సి ఉంటుంది.ఉత్సవ సమితి రిజిస్టర్ కాకపోతే?సమితి రిజిస్టర్ కాలేదంటే లడ్డూ వేలంలో వచ్చిన డబ్బు లెక్కల్లో చూపించాల్సిన అవసరం లేదనుకోవడం కూడా సరికాదు. రిజిస్ట్రేషన్ లేకున్నా సంఘం లేదా వ్యక్తుల సమూహానికి పన్ను బాధ్యత రావచ్చు. అందువల్ల లక్షల రూపాయల వేలం మొత్తం వచ్చినప్పుడు వేలం వివరాలు, విజేత పేరు, చెల్లింపు రుజువు, రసీదు, ఆ డబ్బు ఎలా ఖర్చయిందనే లెక్కలు ఉండటం ముఖ్యం. సీఏ తులసీరామ్ ప్రకారం, "సమితి రిజిస్టర్ కాకపోతే డబ్బు లెక్కల్లో కనిపించకూడదని కాదు. రిజిస్ట్రేషన్ లేకున్నా సంఘం లేదా వ్యక్తుల సమూహానికి పన్ను బాధ్యత రావచ్చు. లక్షల రూపాయల వేలం మొత్తానికి వేలం వివరాలు, విజేత పేరు, చెల్లింపు రుజువు, రసీదు, ఆ డబ్బు ఎలా ఖర్చయిందనే లెక్కలు ఉండాలి. సమితికి పన్ను మినహాయింపు ఉందా అనేది ప్రత్యేకంగా పరిశీలించాలి." ట్రస్ట్ లేదా సంస్థకు వచ్చిన స్వచ్ఛంద విరాళాలకు కొన్ని ప్రత్యేక పన్ను నిబంధనలు వర్తించవచ్చు. కార్పస్ సహకారం అయితే దానికి కూడా ప్రత్యేక నిబంధనలు ఉంటాయి. అయితే ఏ మినహాయింపు వర్తిస్తుంది అనేది ఆ సంస్థ చట్టపరమైన స్థితి, నమోదు, రిజిస్ట్రేషన్లు, విరాళం స్వరూపం, ఇతర నిబంధనల ఆధారంగా నిర్ణయించాల్సి ఉంటుంది.మరి కమిటీకి వచ్చిన రూ.25 లక్షలు ఎలా లెక్కల్లోకి వస్తాయి?ఒక లడ్డూ వేలంలో రూ.25 లక్షలు వచ్చాయని అనుకుందాం. ఆ మొత్తాన్ని ఉత్సవ కమిటీ తన ఖాతాల్లో సరైన విధంగా నమోదు చేయాలి. వేలం ఎప్పుడు నిర్వహించారు, ఎవరు గెలిచారు, ఎంత మొత్తానికి గెలిచారు, డబ్బు ఎలా చెల్లించారు, ఎలాంటి రసీదు ఇచ్చారు వంటి వివరాలను భద్రపరచడం అవసరం. అలాగే ఆ డబ్బును తర్వాత ఏ కార్యక్రమాలకు వినియోగించారో తెలిపే ఆదాయ, వ్యయ లెక్కలు కూడా నిర్వహించాలి. కమిటీకి పన్ను మినహాయింపు ఉందా, అది ఏ చట్టపరమైన రూపంలో ఉంది, ఏ రిజిస్ట్రేషన్లు ఉన్నాయి, వచ్చిన మొత్తం స్వచ్ఛంద విరాళమా లేదా వేలం ద్వారా వచ్చిన మొత్తమా వంటి అంశాలు కూడా కీలకం. అందువల్ల లడ్డూ వేలంలో రూ.25 లక్షలు వచ్చాయని మాత్రమే చూసి ఆ మొత్తానికి పన్ను ఉండదని లేదా మొత్తం మీద పన్ను తప్పనిసరిగా ఉంటుందని సాధారణంగా చెప్పలేం. కమిటీకి వర్తించే పన్ను నిబంధనలు, దాని చట్టపరమైన స్థితి, రిజిస్ట్రేషన్లు, లావాదేవీ డాక్యుమెంటేషన్ ఆధారంగా నిర్ణయం మారుతుంది.లడ్డూ వేలంలో రూ.5 లక్షలు, రూ.10 లక్షలు, రూ.25 లక్షలు లేదా తాజాగా బాలాపూర్‌లో మాదిరిగా రూ.39 లక్షలు పలకడం ఒక విషయం. ఆ డబ్బును డొనేషన్, CSR, వ్యాపార వ్యయం లేదా ఇతర అకౌంటింగ్ హెడ్‌గా చూపించడం మరో విషయం. లడ్డూ కొన్న వ్యక్తికి ఆ మొత్తంపై ప్రత్యేకంగా ఆదాయపు పన్ను విధించబడుతుందని చెప్పలేం. కానీ వేలంలో చెల్లించిన మొత్తాన్ని ITRలో పన్ను మినహాయింపు పొందే డొనేషన్‌గా చూపించడం ఆటోమేటిక్ కాదు. దానికి సంస్థ అర్హత, సంబంధిత పన్ను అనుమతులు, చెల్లింపు స్వరూపం, రసీదు వంటి అంశాలు పరిశీలించాలి. అదేవిధంగా కంపెనీ లడ్డూను కొనుగోలు చేసినంత మాత్రాన ఆ మొత్తాన్ని CSRగా చూపించలేం. కంపెనీ దానిని ఏ ఉద్దేశంతో కొనుగోలు చేసింది, వ్యాపార ప్రయోజనం ఉందా, ప్రచార సేవను పొందిందా వంటి వాస్తవాల ఆధారంగా అకౌంటింగ్, పన్ను చికిత్స నిర్ణయించాల్సి ఉంటుంది.మరోవైపు లడ్డూ వేలం ద్వారా ఉత్సవ కమిటీకి వచ్చిన భారీ మొత్తాలు కూడా లెక్కల్లో సక్రమంగా నమోదు కావాలి. సమితి చట్టపరమైన స్థితి, రిజిస్ట్రేషన్లు, పన్ను మినహాయింపు స్థితి, ఆదాయ-వ్యయ లెక్కలు, డబ్బు వినియోగం వంటి అంశాలు కీలకంగా మారతాయి. అందుకే లడ్డూ వేలంలో "డబ్బు ఎక్కడికి వెళ్లింది??" అనే ప్రశ్నతో పాటు "ఎలాంటి లావాదేవీగా వెళ్లింది?" అనేదే అసలు కీలకం. లక్షల రూపాయలకు లడ్డూ కొనుగోలు చేసినంత మాత్రాన అది డొనేషన్‌గా మారదు. కంపెనీ కొనుగోలు చేసినంత మాత్రాన CSRగా మారదు. లావాదేవీ వాస్తవ స్వరూపం, దానికి సంబంధించిన పత్రాలు, చెల్లింపు విధానం, కొనుగోలుదారు మరియు ఉత్సవ సమితికి వర్తించే పన్ను నిబంధనల ఆధారంగానే దాని సరైన అకౌంటింగ్, పన్ను చికిత్స నిర్ణయించాలి.
Source link