ప్రభన్యూస్

పర్సనల్ లోన్ క్లోజ్ చేసిన వెంటనే CIBIL స్కోర్ మారుతుందా? అసలు నిజం ఇదే! | బిజినెస్


Last Updated:

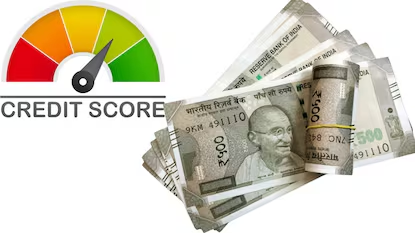
పర్సనల్ లోన్‌ తీసుకుని ప్రతి నెలా ఈఎంఐలు చెల్లిస్తూ వచ్చిన తర్వాత చివరి ఈఎంఐ కూడా పూర్తిగా కట్టేశారు.. ఇక మీ సిబిల్ స్కోర్ వెంటనే పెరుగుతుందని అనుకుంటున్నారా? అయితే ఇక్కడే చాలామందికి తెలియని విషయం ఉంది.

News18
News18

పర్సనల్ లోన్‌ చివరి ఈఎంఐ చెల్లించడం ఆర్థికంగా ఒక ముఖ్యమైన దశ. ఒక నెలవారీ చెల్లింపు బాధ్యత తొలగిపోవడంతో పాటు వడ్డీ భారం కూడా ఆగుతుంది. కుటుంబ బడ్జెట్‌లో కొంత నగదు అందుబాటులోకి వస్తుంది. అయితే లోన్ పూర్తిగా చెల్లించిన వెంటనే సిబిల్ స్కోర్ పెరుగుతుందని భావిస్తే మాత్రం అది ప్రతిసారీ జరగకపోవచ్చు. రుణం ముగిసిన తర్వాత క్రెడిట్ స్కోర్‌పై ప్రభావం ప్రతి ఒక్కరికీ ఒకేలా ఉండదు.

లోన్ క్లోజ్ అయితే రికార్డు తొలగిపోదు

సిబిల్ ప్రకారం, రుణం లేదా క్రెడిట్ కార్డు ఖాతా “Closed”గా నమోదైనప్పటికీ దాని ప్రభావం స్కోర్‌పై సాధారణంగా పరిమితంగానే ఉండవచ్చు. అయితే ఆ ఖాతా క్రెడిట్ రిపోర్ట్ నుంచి వెంటనే మాయమవదు. మీరు గతంలో రుణాన్ని ఎలా నిర్వహించారనే విషయం ఇందులో కీలకం. అన్ని ఈఎంఐలను గడువులోగా చెల్లించి ఉంటే, రుణదాత ఖాతాను “Closed”గా నమోదు చేయడం మీ చెల్లింపు చరిత్రలో సానుకూల అంశంగా ఉంటుంది. చివరి ఈఎంఐ చెల్లించినంత మాత్రాన ఆ రుణ చరిత్ర పూర్తిగా తొలగిపోదు.

కొందరిలో స్వల్పంగా తగ్గే అవకాశం

రుణం ముగిసిన తర్వాత కొందరి క్రెడిట్ స్కోర్‌లో స్వల్పకాలిక మార్పు కనిపించవచ్చు. పర్సనల్ లోన్ అనేది మొత్తం క్రెడిట్ ప్రొఫైల్‌లో ఒక భాగం మాత్రమే. అది క్లోజ్ అయిన తర్వాత యాక్టివ్ ఇన్‌స్టాల్‌మెంట్ ఖాతా ఒకటి తగ్గుతుంది. క్రెడిట్ చరిత్ర తక్కువగా ఉన్నవారికి లేదా ఇతర క్రెడిట్ ఖాతాలు చాలా తక్కువగా ఉన్నవారికి ఈ మార్పు వల్ల స్కోర్ కొద్దిగా తగ్గే అవకాశం ఉంటుంది.

అయితే కేవలం సిబిల్ స్కోర్ కోసం అధిక వడ్డీ ఉన్న పర్సనల్ లోన్‌ను కొనసాగిస్తూ ఉండాల్సిన అవసరం లేదు. రుణాన్ని పూర్తిగా చెల్లించే సామర్థ్యం ఉంటే అప్పు తగ్గడం వల్ల ఆర్థిక భారం తగ్గుతుంది. నెలవారీ ఈఎంఐ బాధ్యత తొలగడంతో మిగిలిన రుణాలు, క్రెడిట్ కార్డు బిల్లులను సకాలంలో నిర్వహించడం కూడా సులభమవుతుంది.

“Closed” వేరు.. “Settled” వేరు

రుణగ్రహీతలు ముఖ్యంగా గుర్తుంచుకోవాల్సిన విషయం “Closed”, “Settled” రెండూ ఒకటి కావు. పూర్తి బకాయిని చెల్లిస్తే రుణదాత ఖాతాను “Closed”గా నమోదు చేయాలి. అయితే మొత్తం బకాయి కంటే తక్కువ మొత్తాన్ని అంగీకరించి ఖాతాను ముగిస్తే అది సాధారణంగా “Settled”గా నమోదవుతుంది. ఇలాంటి స్థితిని భవిష్యత్ రుణదాతలు అధిక క్రెడిట్ రిస్క్‌గా పరిగణించే అవకాశం ఉందని సిబిల్ హెచ్చరిస్తోంది.

30–45 రోజుల తర్వాత రిపోర్ట్ తనిఖీ చేయాలి

లోన్ పూర్తయిన తర్వాత క్లోజర్ లెటర్ లేదా నో డ్యూస్ సర్టిఫికెట్‌ను తప్పనిసరిగా భద్రపరచుకోవాలి. రుణదాత ఖాతా వివరాలను సిబిల్‌కు సాధారణంగా 30–45 రోజుల్లో పంపుతారు. అందువల్ల చివరి ఈఎంఐ చెల్లించిన వెంటనే క్రెడిట్ రిపోర్ట్‌ చూస్తే పాత బకాయి లేదా యాక్టివ్ స్థితి కనిపించవచ్చు.

రుణం ఇంకా యాక్టివ్‌గా కనిపించినా, బకాయి తప్పుగా నమోదైనా లేదా మొత్తం చెల్లించినప్పటికీ “Settled”గా చూపించినా ముందుగా రుణదాతను సంప్రదించాలి. సమస్య పరిష్కారం కాకపోతే సిబిల్‌లో వివాదాన్ని నమోదు చేయవచ్చు. అయితే రుణదాత ధృవీకరణ లేకుండా తనంతట తాను ఆ సమాచారాన్ని మార్చలేనని సిబిల్ స్పష్టం చేస్తోంది.

లోన్ క్లోజ్ చేసిన తర్వాత మిగిలిన ఈఎంఐలు, క్రెడిట్ కార్డు బిల్లులను సకాలంలో చెల్లించడం, ఒకేసారి అనేక కొత్త రుణాలకు దరఖాస్తు చేయకుండా ఉండటం, క్రెడిట్ రిపోర్ట్‌ను గమనించడం ముఖ్యం. ఒక రుణం ముగిసిన వెంటనే స్కోర్ పెరగడం కంటే, ఇకపై ఉన్న క్రెడిట్‌ను ఎలా నిర్వహిస్తారన్నదే దీర్ఘకాలంలో మరింత కీలకం.

గమనిక: ఈ కథనంలోని సమాచారం సాధారణ అవగాహన కోసం మాత్రమే. ఆర్థిక నిర్ణయాలు తీసుకునే ముందు ధృవీకరించిన నిపుణుల సలహా తీసుకోవడం మంచిది.
Source link

Leave a Reply

Your email address will not be published. Required fields are marked *

×
prabhanews.co.in
Logo
Date of Publish : 06 October 2026, 9:01 pm Digital Edition : Prabhanews
పర్సనల్ లోన్ క్లోజ్ చేసిన వెంటనే CIBIL స్కోర్ మారుతుందా? అసలు నిజం ఇదే! | బిజినెస్

Last Updated:Oct 06, 2026 8:54 PM ISTపర్సనల్ లోన్‌ తీసుకుని ప్రతి నెలా ఈఎంఐలు చెల్లిస్తూ వచ్చిన తర్వాత చివరి ఈఎంఐ కూడా పూర్తిగా కట్టేశారు.. ఇక మీ సిబిల్ స్కోర్ వెంటనే పెరుగుతుందని అనుకుంటున్నారా? అయితే ఇక్కడే చాలామందికి తెలియని విషయం ఉంది.
News18పర్సనల్ లోన్‌ చివరి ఈఎంఐ చెల్లించడం ఆర్థికంగా ఒక ముఖ్యమైన దశ. ఒక నెలవారీ చెల్లింపు బాధ్యత తొలగిపోవడంతో పాటు వడ్డీ భారం కూడా ఆగుతుంది. కుటుంబ బడ్జెట్‌లో కొంత నగదు అందుబాటులోకి వస్తుంది. అయితే లోన్ పూర్తిగా చెల్లించిన వెంటనే సిబిల్ స్కోర్ పెరుగుతుందని భావిస్తే మాత్రం అది ప్రతిసారీ జరగకపోవచ్చు. రుణం ముగిసిన తర్వాత క్రెడిట్ స్కోర్‌పై ప్రభావం ప్రతి ఒక్కరికీ ఒకేలా ఉండదు.లోన్ క్లోజ్ అయితే రికార్డు తొలగిపోదుసిబిల్ ప్రకారం, రుణం లేదా క్రెడిట్ కార్డు ఖాతా “Closed”గా నమోదైనప్పటికీ దాని ప్రభావం స్కోర్‌పై సాధారణంగా పరిమితంగానే ఉండవచ్చు. అయితే ఆ ఖాతా క్రెడిట్ రిపోర్ట్ నుంచి వెంటనే మాయమవదు. మీరు గతంలో రుణాన్ని ఎలా నిర్వహించారనే విషయం ఇందులో కీలకం. అన్ని ఈఎంఐలను గడువులోగా చెల్లించి ఉంటే, రుణదాత ఖాతాను “Closed”గా నమోదు చేయడం మీ చెల్లింపు చరిత్రలో సానుకూల అంశంగా ఉంటుంది. చివరి ఈఎంఐ చెల్లించినంత మాత్రాన ఆ రుణ చరిత్ర పూర్తిగా తొలగిపోదు.కొందరిలో స్వల్పంగా తగ్గే అవకాశంరుణం ముగిసిన తర్వాత కొందరి క్రెడిట్ స్కోర్‌లో స్వల్పకాలిక మార్పు కనిపించవచ్చు. పర్సనల్ లోన్ అనేది మొత్తం క్రెడిట్ ప్రొఫైల్‌లో ఒక భాగం మాత్రమే. అది క్లోజ్ అయిన తర్వాత యాక్టివ్ ఇన్‌స్టాల్‌మెంట్ ఖాతా ఒకటి తగ్గుతుంది. క్రెడిట్ చరిత్ర తక్కువగా ఉన్నవారికి లేదా ఇతర క్రెడిట్ ఖాతాలు చాలా తక్కువగా ఉన్నవారికి ఈ మార్పు వల్ల స్కోర్ కొద్దిగా తగ్గే అవకాశం ఉంటుంది.అయితే కేవలం సిబిల్ స్కోర్ కోసం అధిక వడ్డీ ఉన్న పర్సనల్ లోన్‌ను కొనసాగిస్తూ ఉండాల్సిన అవసరం లేదు. రుణాన్ని పూర్తిగా చెల్లించే సామర్థ్యం ఉంటే అప్పు తగ్గడం వల్ల ఆర్థిక భారం తగ్గుతుంది. నెలవారీ ఈఎంఐ బాధ్యత తొలగడంతో మిగిలిన రుణాలు, క్రెడిట్ కార్డు బిల్లులను సకాలంలో నిర్వహించడం కూడా సులభమవుతుంది.“Closed” వేరు.. “Settled” వేరురుణగ్రహీతలు ముఖ్యంగా గుర్తుంచుకోవాల్సిన విషయం “Closed”, “Settled” రెండూ ఒకటి కావు. పూర్తి బకాయిని చెల్లిస్తే రుణదాత ఖాతాను “Closed”గా నమోదు చేయాలి. అయితే మొత్తం బకాయి కంటే తక్కువ మొత్తాన్ని అంగీకరించి ఖాతాను ముగిస్తే అది సాధారణంగా “Settled”గా నమోదవుతుంది. ఇలాంటి స్థితిని భవిష్యత్ రుణదాతలు అధిక క్రెడిట్ రిస్క్‌గా పరిగణించే అవకాశం ఉందని సిబిల్ హెచ్చరిస్తోంది.30–45 రోజుల తర్వాత రిపోర్ట్ తనిఖీ చేయాలిలోన్ పూర్తయిన తర్వాత క్లోజర్ లెటర్ లేదా నో డ్యూస్ సర్టిఫికెట్‌ను తప్పనిసరిగా భద్రపరచుకోవాలి. రుణదాత ఖాతా వివరాలను సిబిల్‌కు సాధారణంగా 30–45 రోజుల్లో పంపుతారు. అందువల్ల చివరి ఈఎంఐ చెల్లించిన వెంటనే క్రెడిట్ రిపోర్ట్‌ చూస్తే పాత బకాయి లేదా యాక్టివ్ స్థితి కనిపించవచ్చు.రుణం ఇంకా యాక్టివ్‌గా కనిపించినా, బకాయి తప్పుగా నమోదైనా లేదా మొత్తం చెల్లించినప్పటికీ “Settled”గా చూపించినా ముందుగా రుణదాతను సంప్రదించాలి. సమస్య పరిష్కారం కాకపోతే సిబిల్‌లో వివాదాన్ని నమోదు చేయవచ్చు. అయితే రుణదాత ధృవీకరణ లేకుండా తనంతట తాను ఆ సమాచారాన్ని మార్చలేనని సిబిల్ స్పష్టం చేస్తోంది.లోన్ క్లోజ్ చేసిన తర్వాత మిగిలిన ఈఎంఐలు, క్రెడిట్ కార్డు బిల్లులను సకాలంలో చెల్లించడం, ఒకేసారి అనేక కొత్త రుణాలకు దరఖాస్తు చేయకుండా ఉండటం, క్రెడిట్ రిపోర్ట్‌ను గమనించడం ముఖ్యం. ఒక రుణం ముగిసిన వెంటనే స్కోర్ పెరగడం కంటే, ఇకపై ఉన్న క్రెడిట్‌ను ఎలా నిర్వహిస్తారన్నదే దీర్ఘకాలంలో మరింత కీలకం.గమనిక: ఈ కథనంలోని సమాచారం సాధారణ అవగాహన కోసం మాత్రమే. ఆర్థిక నిర్ణయాలు తీసుకునే ముందు ధృవీకరించిన నిపుణుల సలహా తీసుకోవడం మంచిది.మరింత చదవండి

Source link